
 Par Baptiste Bochart, juriste chez JD2M
L'essentiel :
Vous êtes loueur en meublé non professionnel (LMNP) ou professionnel (LMP) ? Vous devez vous acquitter, dans le cadre de votre activité, de plusieurs taxes perçues au profit des collectivités territoriales : la taxe foncière, la cotisation foncière des entreprises (CFE) et, dans certains cas, la taxe d'habitation. Découvrez dans cet article la liste des impôts et taxes payables par les LMNP, leurs modalités de règlement ainsi que l'avantage du régime réel simplifié, qui permet de déduire certains d'entre eux de vos recettes locatives.
Les taxes à payer en LMNP
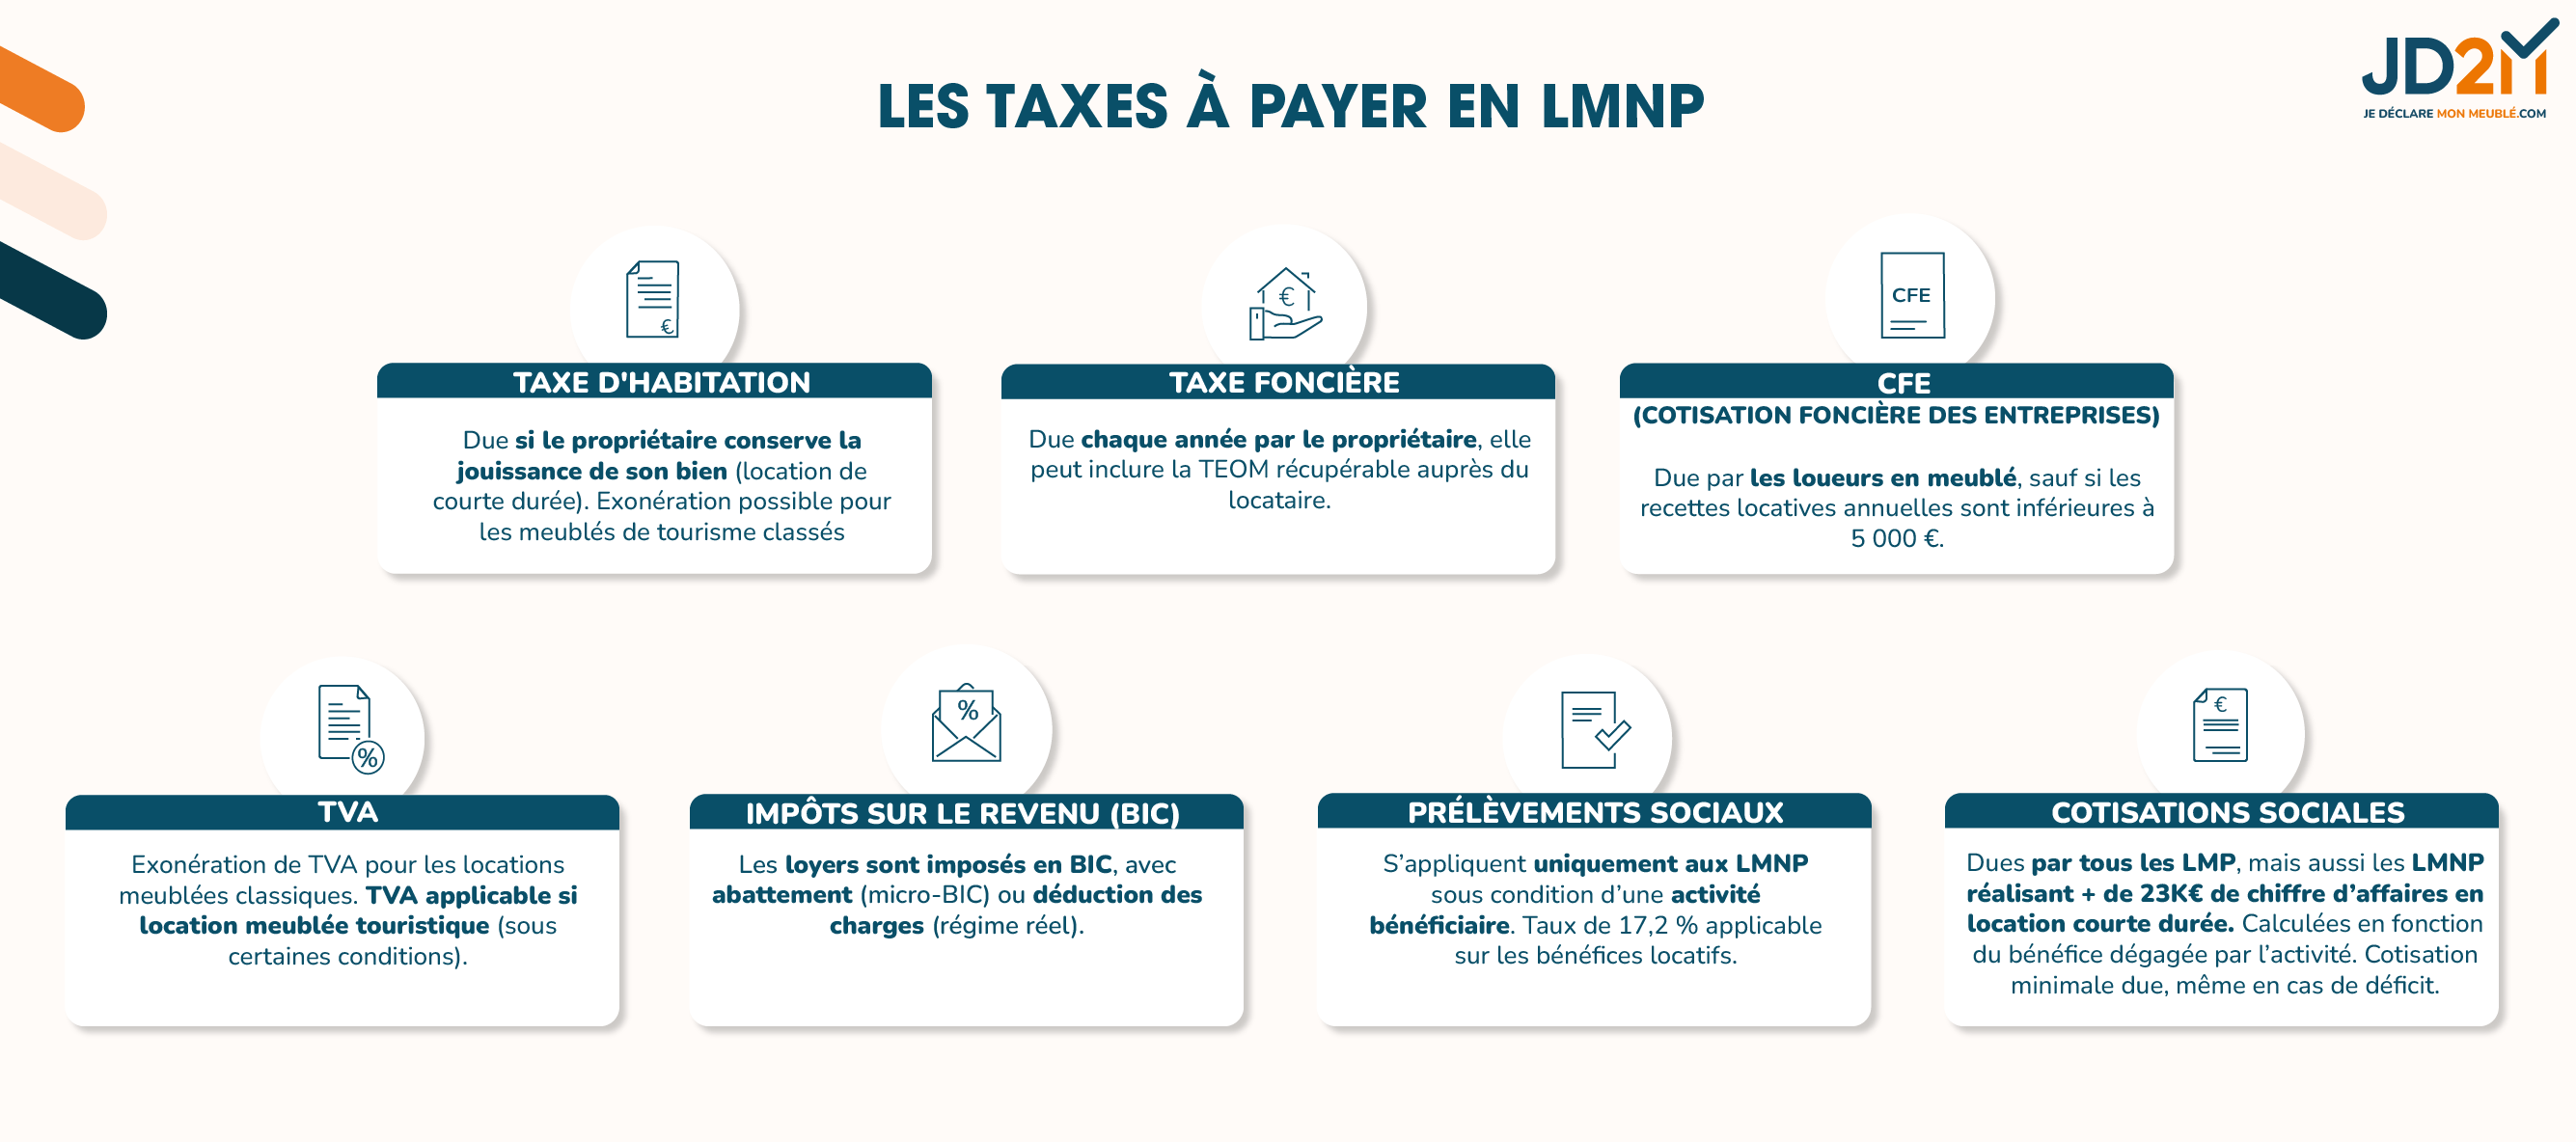
Avant d'entrer dans le détail de chaque taxe, voici un aperçu global des principales taxes et contributions applicables aux loueurs en meublé non professionnels. Cette infographie résume les impôts locaux, prélèvements et cotisations auxquels vous pouvez être soumis selon votre activité.
Depuis 2023, la taxe d'habitation sur les résidences principales est supprimée. Elle subsiste en revanche pour les résidences secondaires et les autres locaux meublés qui ne sont pas affectés à l'habitation principale, au 1er janvier de l'année.
Si votre logement est loué toute l'année et constitue la résidence principale de votre locataire, aucune taxe d'habitation n'est en principe due au titre de ce logement. Pensez toutefois à déclarer l'occupation du logement auprès de l'administration fiscale, afin qu'elle dispose d'informations à jour.
En cas d'absence de locataire au 1er janvier, notamment en location saisonnière, le propriétaire peut être redevable de la taxe d'habitation sur les résidences secondaires si le logement reste à sa disposition. Il devra le cas échéant prouver que le bien était proposé à la location et qu'il n'avait pas l'intention de l'utiliser à titre personnel.
Si vous payez déjà la CFE pour ce bien, vous êtes en principe exonéré de la taxe d'habitation en vertu de l'article 1407 II du Code général des impôts, tant que le logement ne fait pas partie de votre habitation personnelle. Attention cependant : selon la jurisprudence du Conseil d'État, si le propriétaire conserve la disposition du bien au cours de l'année et qu'aucun locataire n'est présent au 1er janvier, il peut être redevable de la taxe d'habitation.
Bon à savoir :
Vous louez votre logement en location saisonnière ? En août 2023, l'État a élargi la liste des communes pouvant appliquer une majoration de taxe d'habitation sur les résidences secondaires. Toutes les informations sont dans notre article sur la majoration de la taxe d'habitation.
La taxe foncière est un impôt local dû tous les ans par le propriétaire du bien ou l'usufruitier du logement loué meublé, au 1er janvier de l'année. Elle est calculée en fonction de la valeur locative cadastrale du bien. Elle reste à la charge du propriétaire et n'est pas récupérable auprès du locataire, à l'exception de la taxe d'enlèvement des ordures ménagères (TEOM), qui figure sur le même avis de taxe foncière et peut être intégrée aux charges locatives.
L'avis de taxe foncière est en général disponible dans votre espace particulier à la fin de l'été, puis distribué au format papier entre septembre et octobre, selon que vous êtes mensualisé ou non.
À noter :
L'exonération de 2 ans pour les constructions nouvelles, prévue par l'article 1383 du Code général des impôts, s'applique aussi au loueur en meublé, dans les conditions fixées par la commune. Pour en bénéficier, il faut déposer une déclaration auprès de l'administration fiscale dans un délai de 90 jours à compter de l'achèvement de la construction.
La cotisation foncière des entreprises (CFE) fait partie, avec la cotisation sur la valeur ajoutée des entreprises, de la contribution économique territoriale (CET). La CFE est un impôt local qui a remplacé la taxe professionnelle. Les loueurs en meublé en sont en principe redevables chaque année, qu'ils soient imposés au régime micro-BIC ou au régime réel. Elle est due pour l'année civile entière par le loueur qui exerce l'activité au 1er janvier ; elle n'est donc pas due l'année de création de l'activité.
Vous commencez à louer un studio meublé en mars 2026. Aucune CFE n'est due au titre de 2026, puisque l'activité n'était pas exercée au 1er janvier. La première CFE sera en principe due au titre de 2027, avec une réduction de moitié de la base la première année d'imposition.
Si vos recettes annuelles restent inférieures ou égales à 5 000 €, vous êtes en principe exonéré de la cotisation minimum de CFE.
La CFE se paie en ligne sur le site impots.gouv.fr, par prélèvement à l'échéance ou par paiement direct en ligne, ou par prélèvement mensuel.
Pour les logements meublés (article 1459, 3° du CGI), sont exonérées de CFE, sauf délibération contraire des collectivités :
Pour l'application de ces exonérations, l'habitation personnelle s'entend d'une habitation, principale ou secondaire, dont l'intéressé se réserve la jouissance ou la disposition en dehors des périodes de location saisonnière.
À noter :
Depuis 2019, les loueurs dont les recettes annuelles sont inférieures ou égales à 5 000 € sont exonérés de cotisation minimum de CFE. Une déclaration initiale (formulaire 1447-C-SD) doit en principe être adressée au service des impôts des entreprises avant le 31 décembre de l'année de début d'activité.
La taxe annuelle sur les logements vacants (TLV) et la taxe d'habitation sur les logements vacants (THLV) concernent des logements non meublés. Un logement meublé soumis à la taxe d'habitation, comme une résidence secondaire, est exclu de leur champ d'application : les loueurs en meublé ne sont donc en principe pas concernés.
Pour information, la TLV s'applique, dans les zones tendues, aux logements non meublés inoccupés depuis au moins 1 an au 1er janvier de l'année d'imposition. Des exonérations existent notamment lorsque :
Dans les communes hors zone tendue qui l'ont instituée, la THLV vise les logements non meublés vacants depuis plus de 2 ans au 1er janvier, avec des exonérations similaires (occupation de plus de 90 jours de suite au cours des 2 années précédentes). La loi de finances pour 2026 prévoit de fusionner ces deux taxes en une taxe unique à compter des impositions de 2027. Pour plus de détails, vous pouvez consulter le site service-public.gouv.fr.
La taxe sur la valeur ajoutée (TVA) est un impôt sur la consommation. Il s'agit d'un impôt indirect, collecté par le vendeur ou le prestataire puis reversé à l'État. En principe, la location meublée d'habitation est exonérée de TVA.
La TVA peut en revanche s'appliquer, par exemple, si le logement loué se trouve dans une résidence de services (tourisme, étudiante ou senior) exploitée dans le cadre d'un bail commercial, ou si le loueur fournit des prestations para-hôtelières.
Lorsque le loueur est redevable de la TVA, elle est en principe déclarée chaque année, au printemps, lors de l'établissement de la liasse fiscale, avec des acomptes en cours d'année. Le calcul peut également faire ressortir un crédit de TVA, remboursable sous conditions. Notre article sur la location meublée et la TVA détaille les cas d'assujettissement.
Lorsque l'activité est bénéficiaire sur l'année, un impôt sur le revenu de location meublée est dû, que l'exploitant soit LMNP ou LMP. Le bénéfice s'ajoute aux autres revenus du foyer et est soumis au barème progressif de l'impôt sur le revenu.
Les revenus de location meublée relèvent du prélèvement à la source sous forme d'acomptes : l'administration calcule ces acomptes à partir de vos derniers revenus déclarés et les prélève mensuellement ou trimestriellement sur votre compte bancaire. Pour une première année d'activité, vous pouvez créer vous-même un acompte depuis votre espace particulier sur impots.gouv.fr, en indiquant le bénéfice estimé.
L'impôt sur le revenu n'est pas déductible du résultat de l'activité de location meublée.
Notons que les loueurs en meublé peuvent être soumis à l'IFI (impôt sur la fortune immobilière) : plus d'informations dans notre article sur les LMNP et l'IFI.
Lorsque l'activité est bénéficiaire sur l'année, les LMNP doivent en principe payer des prélèvements sociaux, au taux global de 18,6 % sur le bénéfice de l'activité.
Ce n'est pas le cas des LMNP soumis aux cotisations sociales, notamment ceux dont les recettes de location de courte durée dépassent 23 000 € : prélèvements sociaux et cotisations sociales ne se cumulent pas.
Comme l'impôt sur le revenu, les prélèvements sociaux font l'objet d'acomptes calculés par l'administration. Ils ne sont pas déductibles du résultat de l'activité.
Les cotisations sociales sont dues par tout loueur en meublé professionnel, mais aussi par les LMNP dont les recettes de location meublée de courte durée dépassent 23 000 €. Elles sont calculées en fonction du bénéfice dégagé par l'activité, et une cotisation minimale peut rester due même si l'activité est en déficit.
Les éléments nécessaires au calcul des cotisations sont déterminés lors de l'établissement de la liasse fiscale, puis déclarés dans le volet social de la déclaration de revenus. C'est ensuite l'Urssaf qui calcule et appelle les cotisations dues. Au régime réel, ces cotisations sont déductibles du résultat de l'activité.
Bien que ces taxes puissent inquiéter les loueurs en meublé, plusieurs d'entre elles sont déductibles des recettes issues de la location si le propriétaire a choisi le régime réel simplifié pour déclarer ses revenus de location meublée. C'est le cas de la CFE, de la taxe foncière (hors TEOM refacturée au locataire) et des cotisations sociales. Ces charges font partie des charges déductibles au régime réel.
En revanche, la taxe d'habitation, l'impôt sur le revenu et les prélèvements sociaux ne sont pas déductibles.
Afin de savoir si le régime réel est plus intéressant pour vous, calculez votre économie d'impôt grâce à notre simulateur gratuit :
Simulez gratuitement vos économies d'impôt
Gagnez du temps sur votre comptabilité LMNP et déclarez tranquillement vos revenus locatifs !
Découvrez nos solutions comptables en ligne :
Les + :
Pas lorsque le logement est loué toute l'année comme résidence principale du locataire, la taxe d'habitation sur les résidences principales étant supprimée. Le propriétaire peut en revanche être redevable de la taxe d'habitation sur les résidences secondaires si le logement reste à sa disposition, par exemple en location saisonnière sans locataire au 1er janvier.
Non. La CFE est due par le loueur qui exerce l'activité au 1er janvier de l'année : elle n'est donc pas due l'année de création de l'activité. Les loueurs dont les recettes annuelles ne dépassent pas 5 000 € sont par ailleurs exonérés de la cotisation minimum.
Non, la taxe foncière reste à la charge du propriétaire. Seule la taxe d'enlèvement des ordures ménagères, qui figure sur le même avis, peut être récupérée auprès du locataire dans les charges locatives.
Au régime réel, la taxe foncière, la CFE et les cotisations sociales sont en principe déductibles du résultat de l'activité de location meublée. La taxe d'habitation, l'impôt sur le revenu et les prélèvements sociaux ne sont pas déductibles.
Les revenus de location meublée non professionnelle sont en principe soumis aux prélèvements sociaux au taux de 18,6 %, sauf lorsque le loueur relève des cotisations sociales, par exemple au-delà de 23 000 € de recettes en courte durée. (Source : impots.gouv.fr)

 01.59.13.49.12
