
 Par Baptiste Bochart, juriste chez JD2M
L'essentiel :
Le statut de loueur en meublé non professionnel (LMNP) est accessible sous conditions. Souvent choisi pour sa fiscalité, il peut permettre, selon les situations, de réduire l'impôt sur vos revenus locatifs, parfois de façon importante.
Pour profiter des avantages de la LMNP en 2026, il faut maîtriser les démarches administratives, de l'immatriculation à la déclaration d'impôts, et faire les bons choix fiscaux. Cet article présente l'essentiel de la LMNP : conditions, démarches, régimes fiscaux et taxes, avec des liens vers nos guides détaillés.
Mise à jour du 2 octobre 2026 : ce que prévoit le PLF 2027
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, propose de plafonner l'amortissement des LMNP au régime réel (2,5 % par an dans la limite de 7 000 € par foyer fiscal, 1,5 % et 5 000 € pour les meublés de tourisme) et de supprimer le report des amortissements non déduits. Le statut LMNP n'est pas supprimé et rien n'est voté à ce stade : les règles présentées dans cet article restent applicables. Tout le détail dans notre article LMNP 2027 : ce que prévoit le PLF 2027.
La LMNP, acronyme de « location meublée non professionnelle », est un statut juridique et fiscal qui concerne les investisseurs en location meublée.
Souvent retenue par les investisseurs, la LMNP permet de louer des logements meublés pour de courtes durées en location saisonnière (meublés de tourisme de type Airbnb) ou sur des durées plus longues (location meublée classique).
Pour avoir le statut LMNP, il faut remplir l'une des deux conditions suivantes :
Bon à savoir :
Les autres revenus d'activité correspondent aux revenus du foyer fiscal soumis à l'impôt sur le revenu en France dans les catégories suivantes : traitements et salaires (y compris les pensions et rentes viagères), bénéfices industriels et commerciaux (BIC) autres que ceux tirés de la location meublée, bénéfices agricoles (BA), bénéfices non commerciaux (BNC) et revenus des gérants et associés.
Pour louer un meublé, le propriétaire bailleur doit aussi respecter plusieurs règles relatives au logement.
Un décret du 31 juillet 2015 fixe la liste précise des meubles et équipements à fournir au locataire :
Si le logement ne comporte pas l'équipement suffisant, il peut, selon les situations, être requalifié en location vide.
Vous pouvez prévoir du matériel et du mobilier supplémentaire afin de distinguer votre logement des autres biens à louer sur le marché.
Le statut de loueur en meublé professionnel (LMP) suppose de remplir les deux conditions suivantes :
Si l'une de ces conditions n'est pas remplie, le loueur conserve le statut de LMNP. Les seuils sont détaillés dans notre article sur le plafond de la location meublée non professionnelle.
Vous devez d'abord vous immatriculer en ligne sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Cette démarche est entièrement dématérialisée. Il n'y a plus de formulaire papier.
Au cours de cette immatriculation, vous allez :
Vous disposez normalement d'un délai de 15 jours après le début d'activité pour vous déclarer. Si le délai est dépassé, il est en principe possible de régulariser votre situation dès que possible.
Vous obtiendrez finalement un numéro SIRET, indispensable pour la déclaration de vos revenus.
Pour connaître les étapes détaillées de cette démarche, consultez notre pas-à-pas :
Immatriculez votre activité de LMNP
Une fois que vous aurez reçu votre numéro de SIRET, vous devrez remplir le formulaire 1447-C-SD. Il s'agit de la déclaration initiale de CFE. Vous y renseignez les informations nécessaires au calcul de votre cotisation foncière des entreprises (CFE). Cette déclaration est obligatoire et doit être faite avant le 31 décembre de l'année de création.
Vous devrez aussi ouvrir votre espace professionnel sur impots.gouv.fr. C'est depuis cet espace que vous pourrez payer votre CFE.
Bon à savoir :
La CFE est une taxe locale, en principe payable avant le 15 décembre de l'année en cours par les loueurs en meublé qui y sont assujettis. Les entreprises nouvellement créées en sont exonérées l'année de leur création, et leur base d'imposition est réduite de moitié l'année suivante.
Enfin, vous devrez déclarer vos recettes locatives aux impôts. Pour cela, il faudra indiquer vos recettes dans la déclaration 2042-C PRO, annexée à votre déclaration annuelle de revenus 2042. Si vous êtes au régime réel, vous devrez préalablement déposer une liasse fiscale (formulaires 2031 et 2033).
Si vous proposez de la location meublée touristique, ou saisonnière, il faut en principe collecter la taxe de séjour auprès de vos locataires. Cette taxe doit ensuite être reversée à la commune ou à l'EPCI où se situe votre bien.
Bon à savoir :
Si vous passez par une plateforme de réservation (Airbnb, Booking...), celle-ci peut, selon les cas, collecter et reverser automatiquement la taxe de séjour pour votre compte.
Le montant de la taxe de séjour dépend du nombre de nuits, du nombre de personnes et de la capacité d'accueil du logement.
Il est recommandé de toujours vérifier la délibération de la commune pour connaître :
La location meublée est une option intéressante pour développer son patrimoine. Mais comment optimiser fiscalement son investissement immobilier ?
En tant que LMNP, le propriétaire-bailleur a accès à deux régimes fiscaux pour déclarer ses revenus aux impôts : le régime réel simplifié et le micro-BIC.
Si les recettes du foyer fiscal issues de la location meublée sont inférieures aux plafonds prévus par l'article 50-0 du Code général des impôts, il est possible de relever du régime micro-BIC.
Ce régime prévoit un abattement forfaitaire. Aucune déduction supplémentaire de charges ou d'amortissements n'est possible, ce qui peut, dans certains cas, rendre ce régime moins intéressant que le régime réel simplifié.
Pour rappel, les plafonds et abattements sont les suivants :
| Type de location meublée | Plafond des recettes annuelles | Abattement forfaitaire |
|---|---|---|
| Location de longue durée, chambres d'hôtes, meublés de tourisme classés | 77 700 € (recettes encaissées en 2025, déclarées en 2026) 83 600 € (recettes 2026 à 2028, déclarées à partir de 2027) |
50 % |
| Meublés de tourisme non classés | 15 000 € | 30 % |
Vous déclarez au micro-BIC mais avez du mal à finaliser votre déclaration seul ?
Découvrez l’offre Micro BIC, spécialement conçue pour vous aider :
Les LMNP peuvent bénéficier du régime réel simplifié, qui permet de déduire les charges et les amortissements des recettes locatives.
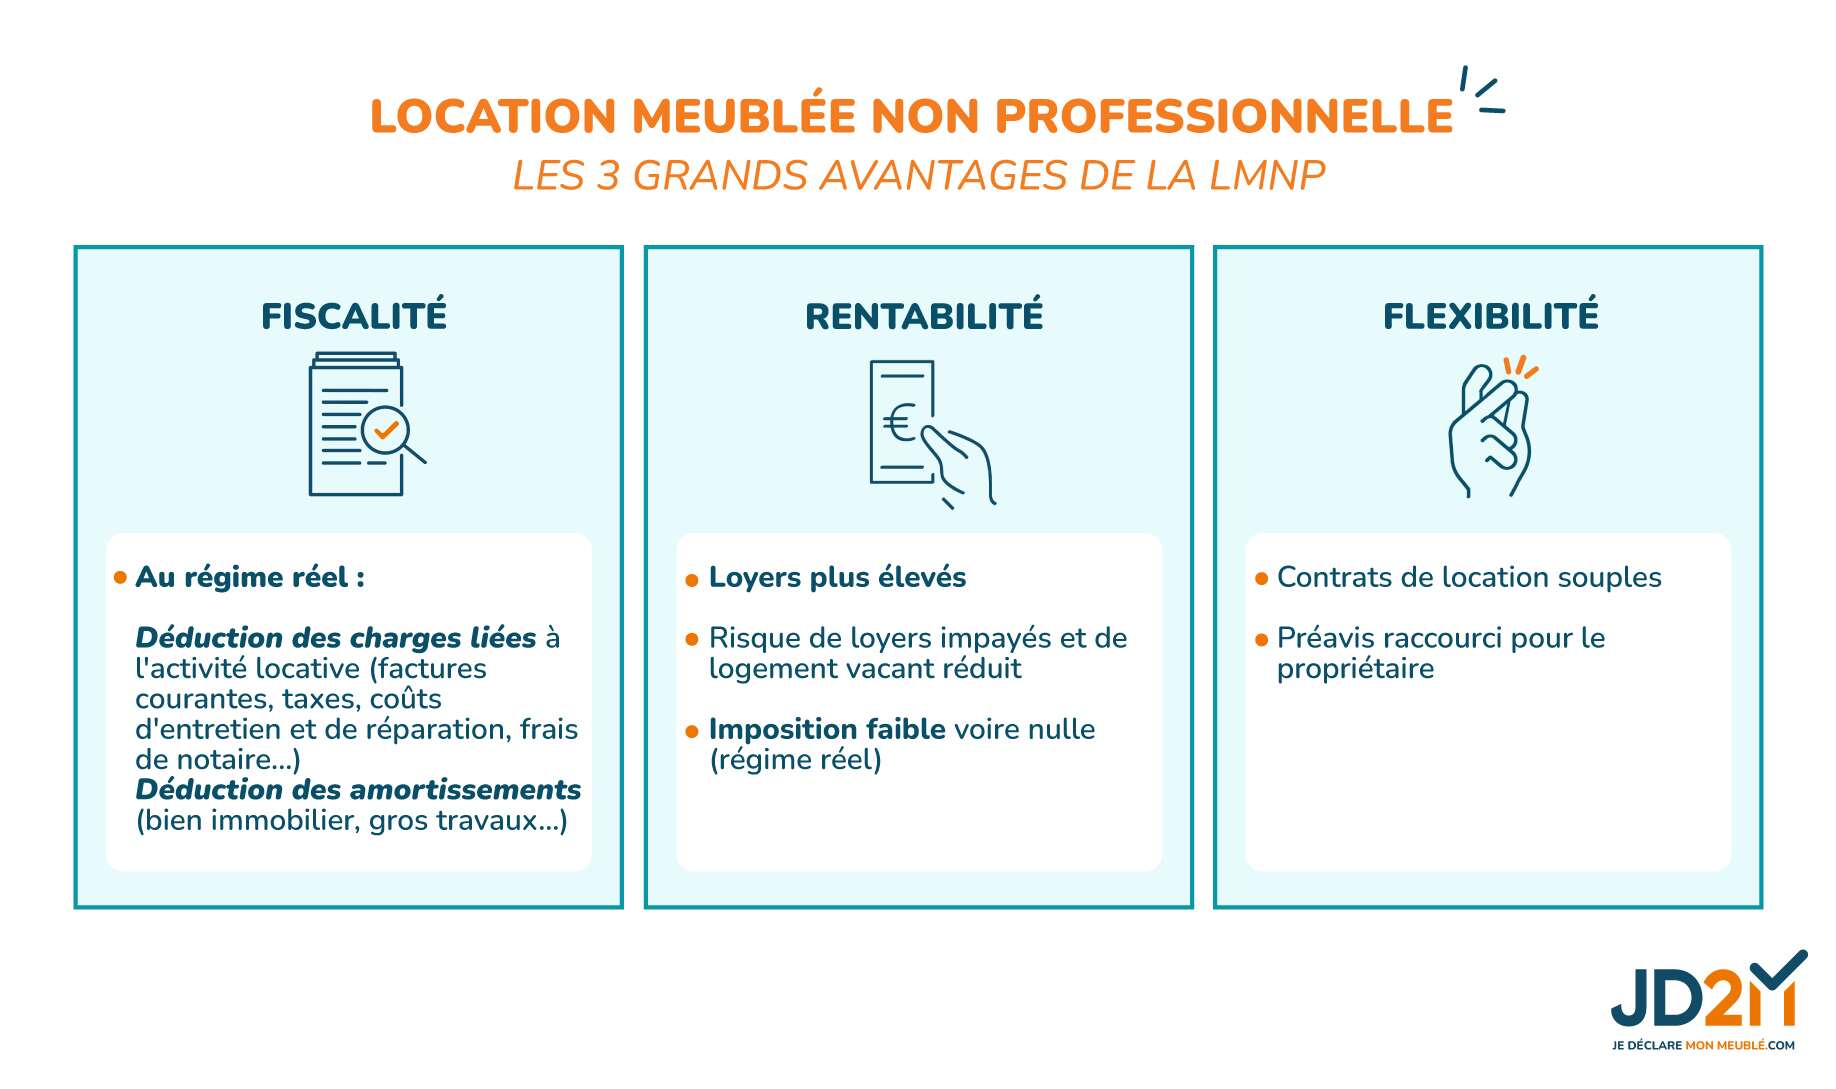
Le réel simplifié permet de déduire de nombreuses charges : l'entretien et la réparation du logement, les frais d'assurance et de gestion, les frais de comptabilité, les intérêts d'emprunt.
Le régime du LMNP au réel simplifié permet aussi de déduire l'amortissement du matériel, des locaux et des travaux (construction ou amélioration), dès lors que le logement est inscrit à l'actif. Pour le détail des durées et des composants, voir notre guide du calcul de l'amortissement en LMNP.
Bon à savoir :
Au régime réel, les frais d'acquisition (frais de notaire, honoraires d'agence) peuvent, au choix du loueur, être déduits en charges l'année de l'acquisition ou intégrés au coût du bien et amortis. Ce choix est irrévocable et s'applique ensuite à l'ensemble des logements de l'activité : il mérite donc d'être étudié avant la première liasse fiscale.
L'option fiscale du réel simplifié permet de réaliser des économies d'impôt importantes. En effet, il est fréquent que le montant des charges et amortissements déductibles soit supérieur à 30 % ou 50 % des recettes annuelles, en fonction des taux d'abattement du micro-BIC.
Le choix entre le régime micro-BIC et le régime réel influence directement votre niveau d'imposition (voir aussi notre comparatif micro-BIC ou réel). Pour identifier le plus avantageux, il faut d'abord comparer le montant total de vos charges et amortissements à vos recettes locatives. Si ce total dépasse 50 % ou 30 % de vos loyers encaissés, le régime réel s'avère en général plus intéressant, car il permet de déduire ces dépenses.
Plus vos dépenses sont élevées ou réparties sur plusieurs années (intérêts d'emprunt, entretien, rénovation), plus le régime réel peut devenir avantageux, car il permet de les déduire.
Vous devez aussi tenir compte de :
Selon les données de JD2M, 85 % de ses clients ont payé 0 € d'impôt sur leurs revenus de location meublée ces 5 dernières années, en grande partie grâce au choix du régime réel simplifié et à la déduction des charges et amortissements.
Pour estimer l'écart entre les deux régimes selon votre situation :
Simulez gratuitement vos économies d'impôt de LMNP
Réintégration des amortissements à la revente
Pour les cessions intervenues depuis le 15 février 2025, les amortissements déduits au régime réel pendant la période de détention (hors mobilier) sont en principe réintégrés dans le calcul de la plus-value des particuliers, sauf exceptions prévues par la loi, notamment pour certaines résidences-services. Pour en savoir plus, consultez notre article sur le régime des plus-values des loueurs en meublé non professionnels.
Location meublée longue durée
Vous percevez 12 000 € de loyers par an et supportez 8 000 € de charges et amortissements :
Location d'un meublé de tourisme non classé
Vous percevez 10 000 € de loyers par an et vos charges (entretien, assurance, intérêts d'emprunt, travaux) s'élèvent à 6 000 € :
Bon à savoir :
Certains loueurs restent au micro-BIC alors que leurs charges dépassent le taux d'abattement. D'autres sous-estiment leurs amortissements, notamment sur le mobilier ou les travaux, ou oublient l'impact des charges récupérables sur leurs recettes.
Le régime réel ajoute une difficulté supplémentaire : il suppose un calcul des amortissements par composants. Il faut donc maîtriser les durées d'amortissement et leur proportion dans la valeur du bien. Pour optimiser votre fiscalité, il peut être utile de vous faire accompagner par un professionnel du LMNP.
Gagnez du temps sur votre comptabilité LMNP et déclarez tranquillement vos revenus locatifs !
Découvrez nos solutions comptables en ligne :
Les + :
Les LMNP sont assujettis à plusieurs taxes, en grande partie déductibles des impôts si vous choisissez le régime réel simplifié :
La CFE et la taxe foncière sont par exemple déductibles de vos revenus de location meublée si vous choisissez le réel simplifié. Cet avantage peut ainsi jouer dès la création de votre activité.
Les démarches pour déclarer ses revenus issus de la location meublée non professionnelle aux impôts dépendent du régime fiscal choisi :
Vous commencez votre activité de LMNP en mars de l'année N :
Au régime réel simplifié, qui permet de déduire un grand nombre de charges et d'amortissements, la déclaration est plus complexe. Pour une vue d'ensemble de l'imposition des revenus, voir notre article sur l'imposition de la location meublée.
Avant d'investir dans une location meublée, il faut réfléchir stratégiquement aux points suivants :
Les appartements meublés sont souvent recherchés par les étudiants mais également par les actifs en mission professionnelle. Dans les grandes agglomérations, les studios et les deux pièces trouvent en général assez facilement preneur.
Dans les zones touristiques, ils peuvent aussi être recherchés, mais pas forcément toute l'année, ce qui peut avoir un impact sur la rentabilité. Pour aller plus loin, consultez nos guides investir en LMNP et immobilier rentable.
Il existe plusieurs types de contrats locatifs parmi lesquels l'investisseur pourra faire un choix en fonction de ses besoins.
Certains investisseurs locatifs choisissent de louer leur bien immobilier sur le long terme. Cela permet de réduire les contraintes de gestion (entrées et sorties des lieux, frais de ménage) tout en offrant, dans de nombreux cas, une rentabilité supérieure à la location vide. Les propriétaires qui ont le statut LMNP peuvent louer leur bien immobilier :
Bon à savoir :
Vous pouvez aussi signer un bail de mobilité. Sa durée est obligatoirement comprise entre 1 et 10 mois. Il s'adresse principalement aux personnes en formation professionnelle, en stage, en mission temporaire ou en engagement volontaire (service civique).
Si le bien immobilier est situé dans une zone touristique ou une grande ville, il peut être intéressant de le louer pour de courtes périodes (quelques jours à quelques semaines) à des touristes ou à des voyageurs d'affaires. Les investisseurs locatifs en LMNP peuvent opter pour :
| Critère | Location meublée longue durée | Bail mobilité | Location saisonnière |
|---|---|---|---|
| Usage du logement | Le bien loué est la résidence principale du locataire. | Le bien loué n'est pas la résidence principale du locataire. | |
| Durée du bail | 1 an minimum, renouvelable par tacite reconduction (9 mois en bail étudiant, non renouvelable) |
1 à 10 mois, non renouvelable | Jusqu'à 90 jours en principe, non renouvelable |
S'il opte pour la location saisonnière, le propriétaire-bailleur peut être tenu de déclarer ou d'enregistrer le meublé de tourisme, selon les règles applicables dans la commune (voir notre article sur l'enregistrement des meublés de tourisme). Pour la fiscalité propre à cette activité, consultez notre guide de la fiscalité du meublé de tourisme. La taxe de séjour est collectée auprès du client puis reversée à la commune.
Attention également au changement d'usage. Dans certaines communes, la location d'un logement en meublé de tourisme est soumise à une autorisation préalable de changement d'usage. Les communes peuvent en effet instaurer ce régime dans les conditions prévues par la réglementation, notamment dans les zones où la tension sur le marché locatif est importante. Il convient donc de vérifier les règles applicables localement avant de mettre le bien en location saisonnière.
Dans certaines zones, il est tout à fait possible de combiner la location long terme (par exemple à un étudiant pendant l'année universitaire) et la location saisonnière.
Autre point important : la réglementation des locations saisonnières a évolué à la suite de l'adoption de la loi Le Meur :
Certains propriétaires-bailleurs optent pour l'investissement locatif en résidence-service, en signant un bail commercial avec un exploitant.
Les résidences-services sont des immeubles souvent neufs dont les appartements sont livrés équipés. Ils sont proposés à une clientèle spécifique :
En cas de vente, les résidences-services (EHPAD, résidences seniors, étudiantes, de tourisme et d'affaires) échappent en principe, sous conditions, à la réintégration des amortissements dans le calcul de la plus-value LMNP, contrairement aux autres locations meublées.
Les différences de fiscalité entre les deux statuts sont nombreuses :
En revanche, les cotisations sociales peuvent représenter jusqu'à environ 40 % du bénéfice réalisé, selon la situation du loueur, dans le cas de la location meublée professionnelle et de certains LMNP réalisant plus de 23 000 € de recettes en location courte durée lorsqu'ils relèvent d'un régime de cotisations sociales. À l'inverse, les LMNP soumis aux prélèvements sociaux acquittent en général 18,6 % de leur bénéfice imposable, depuis la loi de financement de la sécurité sociale pour 2026.
Voici un tableau récapitulatif des principales différences entre LMNP et LMP :
| Critères | LMNP (loueur en meublé non professionnel) | LMP (loueur en meublé professionnel) |
|---|---|---|
| Plafond de recettes | Inférieures à 23 000 € par an et/ou inférieures aux autres revenus du foyer | Supérieures à 23 000 € et supérieures aux autres revenus du foyer |
| Régime fiscal | Micro-BIC ou réel simplifié | Micro-BIC ou réel simplifié |
| Cotisations sociales | En principe non, sauf cas particuliers (notamment certains loueurs en location courte durée). Les bénéfices sont en général soumis aux prélèvements sociaux de 18,6 %. | Cotisations sociales sur les bénéfices, pouvant représenter jusqu'à environ 40 % selon la situation du loueur. |
| Déficits | Non imputables sur le revenu global (uniquement sur les bénéfices de location meublée non professionnelle), reportables 10 ans | Imputables sur le revenu global sans limitation de montant, l'excédent étant reportable sur 6 ans |
| Plus-values immobilières | Régime des particuliers : exonération totale après 22 ans (IR) et après 30 ans (prélèvements sociaux) | Régime des plus-values professionnelles, avec une exonération possible sous conditions (activité d'au moins 5 ans, recettes inférieures à 90 000 €) |
| IFI | En principe inclus dans l'assiette de l'IFI si le patrimoine immobilier net taxable dépasse 1,3 M€. Attention : la définition d'un bien professionnel diffère selon qu'il s'agit de l'impôt sur le revenu ou de l'IFI. | Bien professionnel possible sous conditions (recettes supérieures à 23 000 € et à 50 % des revenus professionnels du foyer), ce qui peut permettre une exonération, totale ou partielle, d'IFI. |
Julie possède un appartement qu'elle loue meublé. Ses revenus locatifs s'élevaient à 18 000 € par an. Elle relevait du statut LMNP en 2025.
En 2026, elle achète un deuxième appartement et ses loyers cumulés atteignent 28 000 € par an. Ses autres revenus annuels (salaires et pensions) s'élèvent à 25 000 €.
Conséquences :
Vous hésitez entre louer en vide ou en meublé ? La fiscalité est très différente : les gains issus de la location nue, ou vide, sont imposables dans la catégorie des revenus fonciers, alors que ceux générés avec le statut LMNP sont imposés dans la catégorie des BIC (bénéfices industriels et commerciaux).
En location vide, si les revenus ne dépassent pas 15 000 €, c'est le régime du micro-foncier qui s'applique. Le propriétaire-bailleur bénéficie alors d'un abattement forfaitaire de 30 % représentatif de ses charges et travaux. Il est donc imposé sur 70 % de ses recettes.
En location meublée, le micro-BIC s'applique lorsque les recettes ne dépassent pas les plafonds rappelés plus haut, soit 77 700 € pour les recettes 2025 et 83 600 € à partir des recettes 2026 (location meublée de longue durée, chambres d'hôtes et meublés de tourisme classés). Le loueur bénéficie alors d'un abattement forfaitaire de 50 % et est imposé sur la moitié de ses recettes. Pour les meublés de tourisme non classés, le plafond est fixé à 15 000 € et l'abattement est de 30 %.
Si vos charges (travaux, intérêts d'emprunt, amortissements) sont importantes, le régime réel simplifié peut permettre de réduire davantage votre imposition, et vous pouvez tester votre situation avec le simulateur JD2M.
En location vide, l'option pour le régime réel foncier ne permet pas au loueur d'amortir le bien, ni de déduire les frais d'acquisition. Seuls les travaux d'amélioration et les travaux d'entretien et de réparation sont déductibles. Depuis 2026, le dispositif Jeanbrun introduit toutefois une exception : sous conditions strictes (logement neuf ou ancien avec travaux, loyers plafonnés, engagement de location de 9 ans, résidence principale du locataire), il permet d'amortir un bien loué nu sur une base correspondant à 80 % de sa valeur, dans la limite d'un plafond annuel d'amortissement de 8 000 €, 10 000 € ou 12 000 € selon la catégorie de loyer (intermédiaire, social ou très social).
En location meublée, l'option pour le régime réel simplifié peut permettre de réduire fortement, voire de neutraliser, l'impôt pendant plusieurs années grâce à l'amortissement du bien et des travaux et à la déduction des charges liées à l'activité, notamment les frais d'acquisition (frais de notaire, commission d'agence immobilière). Pour comparer les deux options, consultez notre article location meublée ou vide : quelle rentabilité ?.
Vous êtes loueur en meublé LMNP, ou vous vous lancez dans cette activité ?
Avec JD2M, n°1 en France des services comptables pour LMNP :
Prenez un premier rendez-vous gratuit et sans engagement pour en parler !
Le LMNP (loueur en meublé non professionnel) est un statut fiscal qui concerne les personnes qui louent un logement meublé sans en faire leur activité principale. Les biens loués peuvent être neufs ou anciens. Le loueur a accès à deux régimes fiscaux : le micro-BIC ou le régime réel. Au régime réel, la déduction des charges et l'amortissement du bien, du mobilier et de certains travaux peuvent réduire fortement, voire neutraliser, l'imposition des revenus locatifs, selon la situation de chacun.
Le statut LMNP s'adresse à toute personne qui loue un logement meublé sans cumuler les deux conditions du statut LMP, c'est-à-dire lorsque ses recettes locatives sont inférieures à 23 000 € par an, ou inférieures ou égales aux autres revenus d'activité du foyer fiscal (salaires, pensions...). Il est donc cumulable avec une activité salariée, indépendante ou avec une retraite. Le logement doit aussi respecter les critères d'équipement minimum fixés par le décret du 31 juillet 2015. Lorsque les deux seuils sont dépassés en même temps, le loueur relève en principe du statut LMP, avec notamment des cotisations sociales sur ses bénéfices.
En principe, la location meublée à usage d'habitation est exonérée de TVA. Elle devient imposable lorsque le loueur propose au moins 3 des 4 prestations para-hôtelières suivantes, dans des conditions comparables à celles de l'hôtellerie : petit-déjeuner, nettoyage régulier des locaux, fourniture de linge de maison et réception de la clientèle. Certaines résidences avec services (tourisme, étudiantes, seniors) peuvent aussi être concernées. Dans ces cas, la TVA sur le prix d'achat peut, sous conditions, être récupérée, avec une régularisation possible si le bien n'est pas conservé ou exploité pendant 20 ans. (Source : BOFiP-Impôts)
Depuis le 1er janvier 2023, les loueurs en meublé qui débutent leur activité s'immatriculent sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Vous y renseignez notamment votre choix de régime fiscal (micro-BIC ou réel) et votre régime de TVA. Les anciens formulaires papier, comme le P0i, ne sont plus utilisés.
La loi Le Meur a modifié le régime micro-BIC des meublés de tourisme : les meublés non classés sont soumis à un plafond de 15 000 € avec un abattement de 30 %, tandis que les meublés classés bénéficient d'un abattement de 50 %, dans la limite de 77 700 € pour les recettes 2025 et de 83 600 € pour les recettes 2026 à 2028. La loi de finances pour 2025 a par ailleurs instauré la réintégration des amortissements déduits au régime réel dans le calcul de la plus-value des particuliers lors de la revente du bien, sauf exceptions prévues par la loi.

 01.59.13.49.12


