Suivez-nous !

🎁 OFFRE EXCLUSIVE : profitez de notre offre Intégrale au prix de l'Essentielle jusqu'au 04/10/2026 et économisez 330€ pour toute 1ère souscription !
Je profite de l'offre

Sommaire

Recevez votre fiche gratuitement

L'essentiel :

  • Le statut LMNP (loueur en meublé non professionnel) permet de louer un logement meublé, en longue durée ou en saisonnier, avec une imposition dans la catégorie des BIC.
  • Vous relevez du LMNP si vos recettes locatives sont inférieures à 23 000 € par an, ou inférieures ou égales aux autres revenus d'activité du foyer fiscal.
  • L'activité doit être immatriculée sur le guichet unique de l'INPI, en principe dans les 15 jours suivant le début d'activité, pour obtenir un numéro SIRET.
  • Le micro-BIC applique un abattement forfaitaire de 50 % jusqu'à 77 700 € de recettes 2025 et 83 600 € à partir des recettes 2026, contre 30 % jusqu'à 15 000 € pour les meublés de tourisme non classés.
  • Le régime réel simplifié permet de déduire les charges et les amortissements, et devient généralement plus intéressant lorsque leur total dépasse l'abattement forfaitaire du micro-BIC.
  • Depuis le 15 février 2025, les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value lors de la revente, sauf pour certaines résidences-services.


Le statut de loueur en meublé non professionnel (LMNP) est facilement accessible. Très intéressant sur le plan fiscal, il permet de faire d'importantes économies d'impôt sur vos revenus locatifs.

Pour profiter des avantages de la LMNP en 2026, il faut maîtriser les démarches administratives, de l'immatriculation à la déclaration d'impôts, et faire les bons choix fiscaux. Nos experts vous présentent ici l'essentiel de la LMNP.

LMNP : définition et signification de la location meublée non professionnelle

La LMNP, acronyme de « location meublée non professionnelle », est un statut juridique et fiscal qui concerne les investisseurs en location meublée.

Particulièrement rentable, la LMNP permet de louer des logements meublés pour de courtes durées en location saisonnière (meublés de tourisme de type Airbnb) ou sur des durées plus longues (location meublée classique).

Comment devenir LMNP ? Conditions et démarches

Quelles sont les conditions liées au plafond de revenus LMNP ?

Pour avoir le statut LMNP, il faut remplir l'une des deux conditions suivantes :

  • les recettes tirées de l'activité de loueur en meublé, c'est-à-dire les loyers charges comprises, sont inférieures à 23 000 € ;
  • les recettes issues de la location LMNP sont inférieures ou égales aux autres revenus générés par les personnes appartenant au foyer fiscal.
Bon à savoir :

Les autres revenus d'activité correspondent aux gains du foyer fiscal soumis à l'impôt sur le revenu en France dans les catégories suivantes :
  • traitements et salaires, y compris les pensions et rentes viagères ;
  • bénéfices industriels et commerciaux (BIC) autres que ceux tirés de la location meublée ;
  • bénéfices agricoles (BA) ;
  • bénéfices non commerciaux (BNC) ;
  • revenus des gérants et associés.

Quelles sont les conditions liées au logement meublé ?

Pour louer un meublé, le propriétaire bailleur doit aussi respecter plusieurs règles relatives au logement.

Les normes légales à respecter

  • le bien doit être à usage d'habitation ;
  • il doit être décent ;
  • pour les meublés de tourisme : si l'appartement se situe dans un immeuble en copropriété, le règlement de copropriété ne doit pas interdire la location meublée dans le bâtiment ;
  • il doit être meublé et comporter les équipements minimum obligatoires.

Les équipements nécessaires pour la location meublée

Un décret du 31 juillet 2015 fixe la liste précise des meubles et équipements à fournir au locataire :

  • de la literie (matelas, oreillers, couette) ;
  • des rideaux ou volets pour occulter la lumière dans les chambres à coucher ;
  • des plaques de cuisson ;
  • un four ou un four à micro-ondes ;
  • un réfrigérateur, avec une partie congélateur obligatoire en l'absence de congélateur ;
  • de la vaisselle en quantité suffisante, en fonction de l'occupation maximale du logement ;
  • du matériel de cuisine ;
  • une table et des sièges ;
  • des rangements (étagères, placards) ;
  • des luminaires ;
  • du matériel d'entretien adapté à l'usage courant de l'appartement ou de la maison meublée.

Si vous ne remplissez pas les conditions d'un équipement suffisant, vous risquez la requalification de votre logement meublé en location vide.

Vous pouvez prévoir du matériel et du mobilier supplémentaire afin de distinguer votre logement des autres biens à louer sur le marché.

LMNP ou LMP (loueur en meublé professionnel) ?

Le statut de loueur en meublé professionnel (LMP) suppose de remplir les deux conditions suivantes :

  • les recettes annuelles de l'activité de location (loyers TTC, charges comprises), pour l'ensemble du foyer fiscal, dépassent 23 000 € sur l'année civile ;
  • et ces recettes dépassent le total des autres revenus d'activité du foyer fiscal (salaires, autres BIC).

Si l'une de ces conditions n'est pas remplie, le loueur conserve le statut de LMNP.
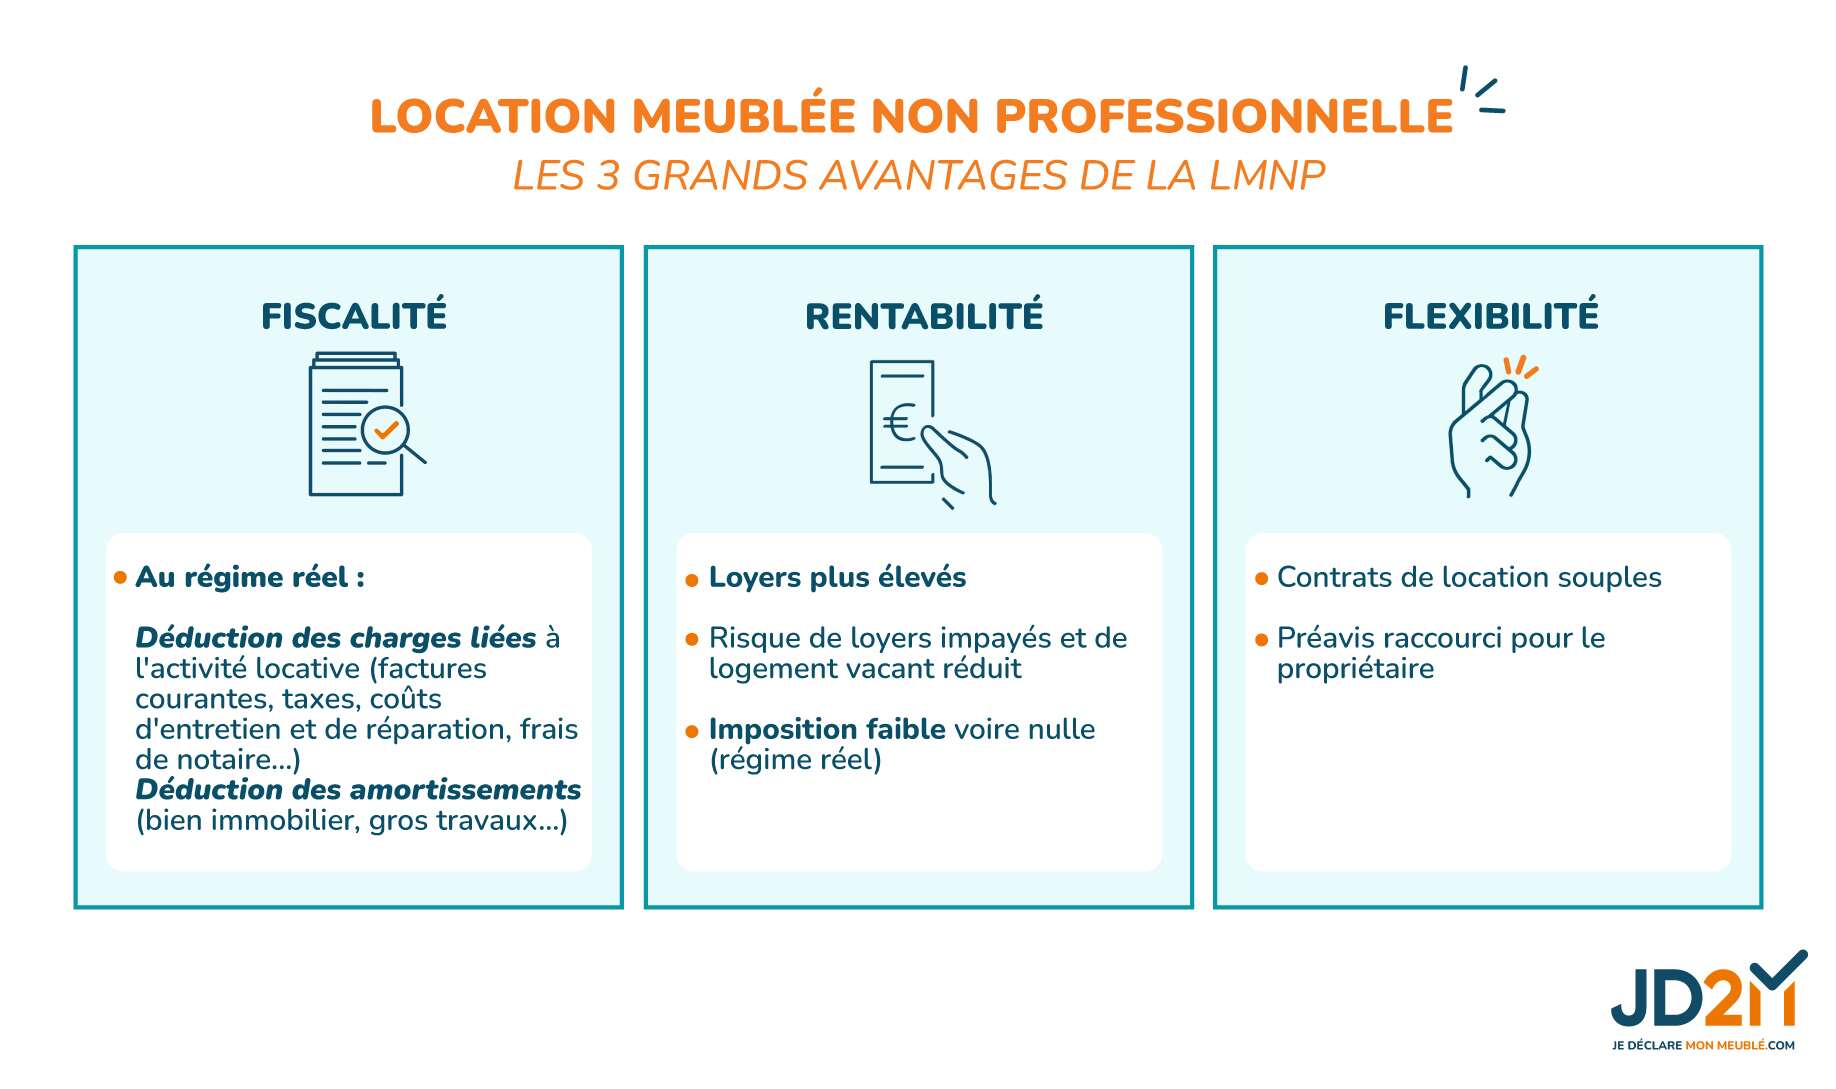
Les avantages du statut LMNP

Comment obtenir le statut LMNP ?

Vous devez d'abord vous immatriculer en ligne sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Cette démarche est entièrement dématérialisée. Il n'y a plus de formulaire papier.

Au cours de cette immatriculation, vous allez :

  • déclarer votre début d'activité locative ;
  • choisir votre régime fiscal (micro-BIC, réel simplifié ou réel normal) ;
  • indiquer votre régime de TVA ;
  • déclarer l'adresse de l'activité.

Vous disposez normalement d'un délai de 15 jours après le début d'activité pour vous déclarer. Si vous avez dépassé les délais pour vous immatriculer, nous pouvons vous aider.

Vous obtiendrez finalement un numéro SIRET, indispensable pour la déclaration de vos revenus.

Immatriculez votre activité de LMNP

Première année d'activité en LMNP : ce qu'il faut savoir

Les obligations déclaratives en LMNP

Une fois que vous aurez reçu votre numéro de SIRET, vous devrez remplir le formulaire 1447-C-SD. Il s'agit de la déclaration initiale de CFE. Vous y renseignez toutes les informations indispensables pour le calcul de votre cotisation foncière des entreprises (CFE). Cette déclaration est obligatoire et doit être faite avant le 31 décembre de l'année de création.

Vous devrez aussi ouvrir votre espace professionnel sur impots.gouv.fr. C'est depuis cet espace que vous pourrez payer votre CFE.

Bon à savoir :

La CFE est une taxe locale payable par tous les loueurs en meublé avant le 15 décembre de l'année en cours. Les entreprises nouvellement créées en sont exonérées pour l'année de leur création, et leur base d'imposition est réduite de moitié l'année suivante.

Enfin, vous devrez déclarer vos recettes locatives aux impôts. Pour cela, il faudra indiquer vos recettes dans la déclaration 2042-C PRO, annexée à votre déclaration annuelle de revenus 2042. Si vous êtes au régime réel, vous devrez préalablement déposer une liasse fiscale (formulaires 2031 et 2033).

La taxe de séjour pour la location meublée touristique

Si vous proposez de la location meublée touristique, ou saisonnière, il faut collecter la taxe de séjour auprès de vos locataires. Cette taxe doit ensuite être reversée à la commune ou à l'EPCI où se situe votre bien.

Bon à savoir :

Si vous passez par une plateforme de réservation comme Airbnb ou Booking, ces plateformes peuvent collecter et reverser automatiquement la taxe de séjour pour vous.

Le montant de la taxe de séjour dépend du nombre de nuits, du nombre de personnes et de la capacité d'accueil du logement.

Il est recommandé de toujours vérifier la délibération de la commune pour connaître :

  • le taux appliqué ;
  • la période de perception ;
  • les éventuelles exonérations.

Quels sont les avantages fiscaux du LMNP ?

La location meublée est une option intéressante pour développer son patrimoine. Mais comment optimiser fiscalement son investissement immobilier ?

En tant que LMNP, le propriétaire-bailleur a accès à deux régimes fiscaux pour déclarer ses revenus aux impôts : le régime réel simplifié et le micro-BIC.

Le régime micro-BIC pour LMNP

Si les recettes du foyer fiscal issues de la location meublée sont inférieures aux plafonds prévus par l'article 50-0 du Code général des impôts, il est possible de relever du régime micro-BIC.

Ce régime prévoit un abattement forfaitaire. Aucune déduction supplémentaire de charges ou d'amortissements n'est possible, ce qui peut, dans certains cas, rendre ce régime moins intéressant que le régime réel simplifié.

Pour rappel, les plafonds et abattements sont les suivants :

Type de location meublée Plafond des recettes annuelles Abattement forfaitaire
Location de longue durée, chambres d'hôtes, meublés de tourisme classés 77 700 € (recettes encaissées en 2025, déclarées en 2026)
83 600 € (recettes 2026 à 2028, déclarées à partir de 2027)
50 %
Meublés de tourisme non classés 15 000 € 30 %

Vous souhaitez déclarer vos revenus de location meublée au régime Micro BIC, mais vous avez du mal à finaliser votre déclaration seul ?
Découvrez l'offre Micro BIC spécialement conçue pour vous aider.

Découvrir l'offre Micro BIC

Le régime réel simplifié en LMNP

Les LMNP peuvent bénéficier du régime réel simplifié pour optimiser leur fiscalité grâce au mécanisme de déduction des amortissements et charges.

Charges déductibles au régime réel

Le réel simplifié permet de déduire de nombreuses charges : l'entretien et la réparation du logement, les frais d'assurance et de gestion, les frais de comptabilité, les intérêts d'emprunt.

Amortissements déductibles

Le régime du LMNP au réel simplifié permet aussi de déduire l'amortissement du matériel et des locaux ainsi que des travaux (construction ou amélioration), dès lors que le logement est inscrit à l'actif.

Bon à savoir :

Si le loueur a acheté son logement l'année de la déclaration, il pourra déduire les frais de notaire liés à l'acquisition du logement, ainsi que les honoraires d'agence, à condition de les comptabiliser l'année de la dépense. Dans le cas contraire, ils seront perdus.

L'option fiscale du réel simplifié permet de réaliser des économies d'impôt importantes. En effet, il est fréquent que le montant des charges et amortissements déductibles soit supérieur à 30 % ou 50 % des recettes annuelles, en fonction des taux d'abattement du micro-BIC.

Micro-BIC ou régime réel en LMNP : comment choisir ?

Le choix entre le régime micro-BIC et le régime réel détermine directement votre niveau d'imposition. Pour identifier le plus avantageux, il faut d'abord comparer le montant total de vos charges et amortissements à vos recettes locatives. Si ce total dépasse 50 % ou 30 % de vos loyers encaissés, le régime réel s'avère généralement plus intéressant, car il permet de déduire l'ensemble de ces dépenses.

Plus vos dépenses sont élevées ou réparties sur plusieurs années (intérêts d'emprunt, entretien, rénovation), plus le régime réel devient avantageux, car il permet de les déduire intégralement.

Vous devez aussi tenir compte de :

  • la durée de détention du bien : plus vous conservez le logement longtemps, plus l'amortissement devient intéressant ;
  • les travaux à réaliser : vous pouvez déduire les travaux de rénovation ou d'amélioration ;
  • le mode de financement : les intérêts et l'assurance d'emprunt sont déductibles.

85 % des clients de JD2M ont payé 0 € d'impôt ces 5 dernières années sur leurs revenus de location meublée. Comment ? En choisissant le régime réel simplifié.

Simulez gratuitement vos économies d'impôt de LMNP

Information importante

Depuis le 15 février 2025, les amortissements déduits fiscalement durant la période de détention doivent désormais être réintégrés dans la base de calcul de la plus-value des particuliers (LMNP) lors de la revente du bien.

Exemple

Location meublée longue durée
Vous percevez 12 000 € de loyers par an et supportez 8 000 € de charges et amortissements :

  • au micro-BIC, l'administration fiscale applique un abattement de 50 %, votre revenu imposable est donc de 6 000 € ;
  • au réel simplifié, vous déduisez vos charges réelles (8 000 €), ce qui ramène votre revenu imposable à 4 000 €. Vous réduisez ainsi significativement votre impôt.
Exemple

Location d'un meublé de tourisme non classé
Vous percevez 10 000 € de loyers par an et vos charges (entretien, assurance, intérêts d'emprunt, travaux) s'élèvent à 6 000 € :

  • au micro-BIC, pour un meublé non classé, l'abattement forfaitaire est de 30 %, soit 3 000 €. Votre revenu imposable devient 7 000 € ;
  • au réel simplifié, vous déduisez vos 6 000 € de charges et amortissements. Le revenu imposable tombe à 4 000 €. Là aussi, le régime réel est plus avantageux.
Bon à savoir :

Certains loueurs restent au micro-BIC alors que leurs charges dépassent le taux d'abattement. D'autres sous-estiment leurs amortissements, notamment sur le mobilier ou les travaux, ou oublient l'impact des charges récupérables sur leurs recettes.

Le régime réel ajoute une difficulté supplémentaire : il exige un calcul des amortissements par composants. Vous devez donc maîtriser les durées d'amortissement et leur proportion dans la valeur du bien. Pour optimiser votre fiscalité, il est vivement recommandé de faire appel à un professionnel du LMNP.

Quelles sont les taxes à payer en LMNP ?

Les LMNP sont assujettis à plusieurs taxes, en grande partie déductibles des impôts si vous choisissez le régime réel simplifié :

  • la taxe foncière, un impôt local payable annuellement par le propriétaire du bien meublé ;
  • la CFE (cotisation foncière des entreprises) annuelle, un impôt local qui a remplacé la taxe professionnelle, avec dans la plupart des cas une exonération pour la première année d'activité et une réduction de moitié la seconde année ;
  • la taxe d'habitation pour les propriétaires qui louent leur résidence secondaire de temps en temps ou un bien en location meublée saisonnière, si aucun mandat de gestion par le biais d'une agence n'a été mis en place. Si vous payez déjà la CFE pour votre logement meublé, vous en êtes exonéré, sauf si celui-ci ne constitue pas votre habitation personnelle ou si le logement est vide de locataire au 1er janvier ;
  • la TVA, l'impôt sur la consommation, dont les LMNP sont la plupart du temps exonérés, sauf si le propriétaire a signé un bail avec un exploitant de résidence-services ou s'il fournit lui-même au moins 3 des 4 services de para-hôtellerie de façon régulière et professionnelle.

La CFE et la taxe foncière sont par exemple déductibles de vos revenus de location meublée si vous choisissez le réel simplifié. Vous pouvez donc profiter de cet avantage fiscal dès la création de votre activité.

Comment déclarer ses revenus LMNP ?

Les démarches pour déclarer ses revenus issus de la location meublée non professionnelle aux impôts dépendent du régime fiscal choisi :

  • au régime micro-BIC, il faut envoyer le formulaire 2042 C-PRO (cerfa 11222) complété en même temps que la déclaration sur le revenu (formulaire 2042) ;
  • au régime réel simplifié, le loueur devra remplir et télétransmettre aux impôts sa liasse fiscale LMNP (formulaires cerfa 2031, 2033 et annexes), au plus tard en mai.
Exemple

Vous commencez votre activité de LMNP en mars de l'année N :

  • si vous êtes au régime micro-BIC, indiquez ces recettes dans l'annexe 2042-C PRO lors de votre déclaration de revenus en année N+1 ;
  • si vous optez pour le régime réel, vous déposerez la liasse fiscale 2031-2033 en mai de l'année N+1, en incluant toutes les charges et amortissements de l'année. Le résultat fiscal net de la liasse doit ensuite être reporté dans la 2042-C PRO pour être intégré à votre déclaration de revenus.

Dans le cas du régime fiscal du réel simplifié, qui permet de déduire un grand nombre de charges et d'amortissements, la déclaration est plus complexe.

Dans quel logement investir en LMNP ?

Avant d'investir dans une location meublée, il faut réfléchir stratégiquement aux points suivants :

  • penser à la localisation du bien et déterminer une cible de locataires (étudiants, professionnels en déplacement) ;
  • évaluer la rentabilité de son investissement (loyers perçus, charges, frais de gestion).

Les appartements meublés sont très recherchés par les étudiants mais également par les actifs en mission professionnelle. Dans les grandes agglomérations, les studios et les deux pièces trouveront donc très facilement preneur.

Dans les zones touristiques, ils sont également de plus en plus recherchés, mais pas forcément toute l'année, ce qui peut avoir un impact non négligeable du point de vue de la rentabilité.

Quel bail LMNP choisir ?

Il existe plusieurs types de contrats locatifs parmi lesquels l'investisseur pourra faire un choix en fonction de ses besoins.

Location meublée longue durée

Certains investisseurs locatifs choisissent de louer leur bien immobilier sur le long terme. Cela permet de réduire les contraintes de gestion (entrées et sorties des lieux, frais de ménage) tout en garantissant une meilleure rentabilité qu'en location vide. Les propriétaires qui ont le statut LMNP peuvent louer leur bien immobilier :

  • à des étudiants (bail étudiant de 9 mois) ;
  • en résidence principale (12 mois minimum).
Bon à savoir :

Vous pouvez aussi signer un bail de mobilité. Sa durée est obligatoirement comprise entre 1 et 10 mois. Il s'adresse principalement aux personnes en formation professionnelle, en stage, en mission temporaire ou en engagement volontaire (service civique).

Location saisonnière (type Airbnb)

Si le bien immobilier est situé dans une zone touristique ou une grande ville, il peut être intéressant de le louer pour de courtes périodes (quelques jours à quelques semaines) à des touristes ou à des voyageurs d'affaires. Les investisseurs locatifs en LMNP peuvent opter pour :

  • un meublé de tourisme, commercialisé sur Airbnb, Booking ;
  • un gîte rural.
Critère Location meublée longue durée Bail mobilité Location saisonnière
Usage du logement Le bien loué est la résidence principale du locataire. Le bien loué n'est pas la résidence principale du locataire.
Durée du bail 1 an minimum, renouvelable par tacite reconduction
(9 mois en bail étudiant, non renouvelable)
1 à 10 mois, non renouvelable 1 à 90 jours, non renouvelable

S'il opte pour la location saisonnière, le propriétaire-bailleur peut être tenu de déclarer le meublé de tourisme en mairie, selon les règles applicables dans la commune. La taxe de séjour est collectée auprès du client puis reversée à la commune.

Attention également au changement d'usage. Dans certaines communes, la location d'un logement en meublé de tourisme est soumise à une autorisation préalable de changement d'usage. Les communes peuvent en effet instaurer ce régime dans les conditions prévues par la réglementation, notamment dans les zones où la tension sur le marché locatif est importante. Il convient donc de vérifier les règles applicables localement avant de mettre le bien en location saisonnière.

Dans certaines zones, il est tout à fait possible de combiner la location long terme (par exemple à un étudiant pendant l'année universitaire) et la location saisonnière.

Autre point important : la réglementation des locations saisonnières a évolué à la suite de l'adoption de la loi Le Meur :

  • les plafonds et abattements du régime micro-BIC ont été abaissés : pour les meublés non classés, le plafond est désormais de 15 000 € et l'abattement est passé de 50 % à 30 %. Pour les meublés classés, le plafond est passé de 188 700 € à 77 700 € pour les recettes 2025, porté à 83 600 € pour les recettes 2026 à 2028, et l'abattement de 71 % à 50 % ;
  • les communes peuvent désormais limiter la location d'une résidence principale à 90 jours ;
  • depuis le 20 mai 2026, l'enregistrement du meublé de tourisme s'effectue sur un téléservice national. Vous obtenez un numéro d'enregistrement à faire figurer sur vos annonces.

Le LMNP en résidence-service

Le propriétaire-bailleur qui souhaite défiscaliser peut préférer l'investissement locatif en résidence-service en signant un bail commercial avec un exploitant.

Les résidences-services sont des immeubles souvent neufs dont les appartements sont livrés équipés. Ils sont proposés à une clientèle spécifique :

  • résidence de tourisme pour la clientèle touristique en court séjour, comme Vinci ou Odalys ;
  • résidence senior (Ehpad), médicalisée ou non, pour les retraités, comme Domitys ou les Senioriales ;
  • résidence d'affaires (du type Citadines) à des voyageurs en déplacement professionnel ;
  • studios pour étudiants, comme Réside Études.

En cas de vente, les résidences-services (EHPAD, résidences seniors, étudiantes et d'affaires) échappent à la réintégration des amortissements dans le calcul de la plus-value LMNP, contrairement aux autres locations meublées, y compris les meublés de tourisme.

Fiscalité du LMP et LMNP : quelles différences ?

Les différences de fiscalité entre les deux statuts sont nombreuses :

  • le loueur en meublé professionnel peut imputer le déficit généré sur son revenu global sans limitation de montant, mais ce déficit est reportable sur une durée de 6 ans. En LMNP, le déficit s'imputera pendant 10 ans sur les futurs bénéfices ;
  • si le LMP exerce depuis plus de 5 ans, il peut être exonéré de plus-value si les recettes sont inférieures à 90 000 €. De son côté, le LMNP sera imposé selon le régime de plus-values des particuliers ;
  • enfin, sous certaines conditions, le bien meublé peut ne pas être intégré dans l'assiette de calcul de l'IFI (impôt sur la fortune immobilière) pour le LMP, notamment si l'activité locative meublée est son activité principale.

En revanche, les cotisations sociales peuvent représenter jusqu'à environ 40 % du bénéfice réalisé, selon la situation du loueur, dans le cas de la location meublée professionnelle et des LMNP réalisant plus de 23 000 € de recettes en location courte durée lorsqu'ils relèvent d'un régime de cotisations sociales. À l'inverse, les LMNP soumis aux prélèvements sociaux acquittent généralement 18,6 % de leur revenu imposable.

Voici un tableau récapitulatif des principales différences entre LMNP et LMP :

Critères LMNP (loueur en meublé non professionnel) LMP (loueur en meublé professionnel)
Plafond de recettes Inférieures à 23 000 € par an et/ou inférieures aux autres revenus du foyer Supérieures à 23 000 € et supérieures aux autres revenus du foyer
Régime fiscal Micro-BIC ou réel simplifié Micro-BIC ou réel simplifié
Cotisations sociales Non, sauf cas particuliers (notamment certains loueurs en location courte durée). Les revenus sont généralement soumis aux prélèvements sociaux de 18,6 % en cas de bénéfice fiscal. Oui, cotisations sociales obligatoires sur les bénéfices, pouvant représenter jusqu'à environ 40 % selon la situation du loueur.
Déficits Non imputables sur le revenu global (uniquement sur les revenus BIC de location meublée non professionnelle), reportables 10 ans Imputables sur le revenu global sans limitation de montant, l'excédent étant reportable sur 6 ans
Plus-values immobilières Régime des particuliers : exonération totale après 22 ans (IR) et après 30 ans (prélèvements sociaux) Régime professionnel des plus-values, plus contraignant
IFI Inclus dans l'assiette de l'IFI si le patrimoine dépasse 1,3 M€. Certains biens peuvent être exonérés totalement ou partiellement (biens professionnels sous conditions, notamment LMP et LMNP à la retraite). Attention : la définition d'un bien professionnel diffère selon qu'il s'agit de l'IR ou de l'IFI. Inclus dans l'assiette de l'IFI si le patrimoine dépasse 1,3 M€. Les biens peuvent être considérés comme professionnels sous conditions, permettant une exonération totale ou partielle.
Exemple

Julie possède un appartement qu'elle loue meublé. Ses revenus locatifs s'élevaient à 18 000 € par an. Elle bénéficiait du statut LMNP en 2025.

En 2026, elle achète un deuxième appartement et ses loyers cumulés atteignent 28 000 € par an. Ses autres revenus annuels (salaires et pensions) s'élèvent à 25 000 €.

Conséquences :

  • ses bénéfices sont désormais soumis aux cotisations sociales ;
  • les déficits peuvent être imputés sur son revenu global ;
  • les plus-values lors de la revente suivent le régime professionnel.

Location vide ou location meublée non professionnelle ?

Vous hésitez entre louer en vide ou en meublé ? La fiscalité est très différente : les gains issus de la location nue, ou vide, sont imposables dans la catégorie des revenus fonciers, alors que ceux générés avec le statut LMNP sont imposés dans la catégorie des BIC (bénéfices industriels et commerciaux).

Micro-BIC ou micro-foncier ?

En location vide, si les revenus ne dépassent pas 15 000 €, c'est le régime du micro-foncier qui s'applique. Le propriétaire-bailleur bénéficie alors d'un abattement forfaitaire de 30 % représentatif de ses charges et travaux. Il est donc imposé sur 70 % de ses recettes.

En location meublée, le micro-BIC s'applique lorsque les recettes ne dépassent pas les plafonds rappelés plus haut, soit 77 700 € pour les recettes 2025 et 83 600 € à partir des recettes 2026 (location meublée de longue durée, chambres d'hôtes et meublés de tourisme classés). Le loueur bénéficie alors d'un abattement forfaitaire de 50 % et est imposé sur la moitié de ses recettes. Pour les meublés de tourisme non classés, le plafond est fixé à 15 000 € et l'abattement est de 30 %.

Si vos charges (travaux, intérêts d'emprunt, amortissements) sont importantes, le régime réel simplifié peut permettre de réduire davantage votre imposition.

Régime réel foncier ou régime réel BIC ?

En location vide, l'option pour le régime réel foncier ne permet pas au loueur d'amortir le bien, ni de déduire les frais d'acquisition. Seuls les travaux d'amélioration et les travaux d'entretien et de réparation sont déductibles. Depuis 2026, le dispositif Jeanbrun introduit toutefois une exception : sous conditions strictes (logement neuf ou ancien rénové, loyers plafonnés, engagement de location de 9 ans, résidence principale du locataire), il permet désormais d'amortir un bien loué nu sur une base correspondant à 80 % de sa valeur, dans la limite d'un plafond annuel d'amortissement compris entre 8 000 € et 12 000 € selon la catégorie de location.

En location meublée, l'option pour le régime réel simplifié permet de payer très peu, voire pas du tout, d'impôts pendant plusieurs années grâce à l'amortissement du bien, des gros travaux et à la déduction de toutes les charges inhérentes à son activité de location meublée, notamment les frais d'acquisition (frais de notaire, commission d'agence immobilière).

Vous êtes loueur en meublé LMNP, ou vous vous lancez dans cette activité ?

Prendre rendez-vous avec JD2M

Avec JD2M, n°1 en France des services comptables pour LMNP :

  • 2000€ d'impôts économisés chaque année
  • +120 000 liasses fiscales télétransmises

Prenez un premier rendez-vous gratuit et sans engagement pour en parler !

Je prends rendez-vous

FAQ sur le statut LMNP

Le LMNP classique, c'est quoi ?

Le LMNP classique correspond à une activité de location meublée exercée à titre non professionnel. Les biens loués peuvent être neufs ou anciens. Le loueur a accès à deux régimes fiscaux : le micro-BIC ou le régime réel. En optant pour le régime réel, il peut réduire fortement, voire neutraliser, l'imposition de ses revenus locatifs grâce à la déduction des charges et à l'amortissement du bien, du mobilier et de certains travaux.

Qui est éligible au statut LMNP ?

Le statut LMNP s'adresse à toute personne qui loue un logement meublé et respecte l'une de ces deux conditions : des recettes locatives inférieures à 23 000 € par an, ou des recettes annuelles inférieures aux autres revenus d'activité du foyer fiscal. Le logement doit aussi répondre aux critères d'équipement minimum fixés par le décret du 31 juillet 2015.

Peut-on cumuler le statut LMNP avec un emploi salarié ?

Oui. Par définition, le LMNP est une activité exercée à titre non professionnel : il vient en complément de votre activité principale. Un salarié, un indépendant ou un retraité peuvent donc opter pour ce statut, tant que leurs recettes locatives restent inférieures à 23 000 € par an ou aux autres revenus du foyer (salaire, pension). Si ces deux seuils sont dépassés en même temps, vous basculez automatiquement en LMP, avec des cotisations sociales à payer sur vos bénéfices.

LMNP et TVA : suis-je concerné par la para-hôtellerie ?

Par principe, la location meublée à usage d'habitation est exonérée de TVA. Elle devient assujettie uniquement si vous proposez au locataire au moins 3 prestations para-hôtelières parmi les 4 suivantes : accueil, petit-déjeuner, ménage régulier, linge de maison, dans des conditions comparables à celles des hôtels.

Certaines locations en résidences spécifiques (tourisme, EHPAD, résidences étudiantes) peuvent également être assujetties.

Puis-je récupérer la TVA lors d'un achat en résidence-services ?

Oui, si le logement est assujetti à la TVA, par exemple en résidence-services avec au moins 3 des 4 prestations para-hôtelières, ou si le propriétaire lui-même les fournit, ou en cas de location à un exploitant soumis à la TVA.

Vous pouvez alors récupérer la TVA sur le prix d'achat du logement, à condition de conserver le bien en LMNP pendant au moins 20 ans.

En cas de revente ou de cessation anticipée, un remboursement partiel de la TVA est exigé au prorata des années restantes. Hors de ces cas précis, la TVA sur l'achat n'est pas récupérable.

Comment s'enregistrer sur le guichet unique de l'INPI ?

Depuis le 1er janvier 2023, les LMNP qui viennent de créer leur activité de location meublée doivent s'immatriculer sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Vous y renseignez votre choix de régime fiscal (micro-BIC ou réel) ainsi que votre régime de TVA. Le formulaire P0i, utilisé auparavant par les loueurs en nom propre, n'existe plus dans son format papier.

Quels sont les principaux changements pour le LMNP en 2026 ?

La loi Le Meur a modifié le régime micro-BIC des meublés de tourisme en abaissant les plafonds de recettes et les abattements applicables : les meublés non classés sont désormais soumis à un plafond de 15 000 € avec un abattement de 30 %, tandis que les meublés classés bénéficient d'un abattement de 50 %, dans la limite de 77 700 € pour les recettes 2025 et de 83 600 € pour les recettes 2026 à 2028.

La loi de finances pour 2025 a, quant à elle, instauré la réintégration des amortissements déduits fiscalement au régime réel dans le calcul de la plus-value des particuliers (LMNP) lors de la revente du bien, sauf exceptions prévues par la loi.


Nouveau loueur en meublé ?

Avez-vous pensé à immatriculer votre activité de Loueur en Meublé ? Cette démarche est obligatoire et doit être accompli dans les 15 jours suivants votre début d'activité.

Immatriculez votre activité
Des conseillers à votre écoute

L’équipe JD2M est disponible pour répondre à vos questions

• par téléphone au +33 (0)1 59 13 49 12
• par e-mail en remplissant un formulaire de contact.

Contactez-nous par e-mail
Nos offres

Bénéficiez de notre aide tout au long de l’année pour éviter le stress du mois de mai (offres compatibles si vous êtes non résident).

Dès 154€ TTC après déduction fiscale !

Découvrez nos offres
Le support de formation du loueur en meublé

Tout ce qu’il faut savoir avant de démarrer son projet immobilier.

Obtenez-le gratuitement
Nouveau : Modèles de contrats pour location meublée

Nos modèles types de baux de location meublée sont rédigés par notre experte juridique et entièrement personnalisables.

Accédez à nos modèles type
Avis clients
  • 4.8 / 5

Note moyenne donnée par 119 784 clients

Consultez tous les avis

4,8/5 · 117 072 clients
Demander un rdv gratuit