
 Par Baptiste Bochart, juriste chez JD2M
L'essentiel :
Vous êtes nombreux tous les ans à nous demander ce qu'il faut reporter sur votre formulaire 2042 C PRO et dans quelle case le reporter exactement.
Nos experts de l'imposition des locations meublées ont mis à jour ce tutoriel complet pour vous aider à déclarer sans erreur vos revenus issus de la location meublée non professionnelle (LMNP) ou professionnelle (LMP).
Nouveautés 2026 : réforme de l'assiette sociale des indépendants (affiliés SSI)
Avec le millésime 2026 de la liasse 2033-D, deux nouvelles rubriques font leur apparition : le « revenu brut social » en case 693 s'il est positif et en case 692 s'il est négatif. Pour les loueurs en meublé affiliés à la SSI et imposés au réel, ce montant se reporte dans le volet social de la déclaration de revenus : rubrique DSDE s'il est positif, DSDG s'il est négatif (DSDF et DSDH pour le déclarant 2).
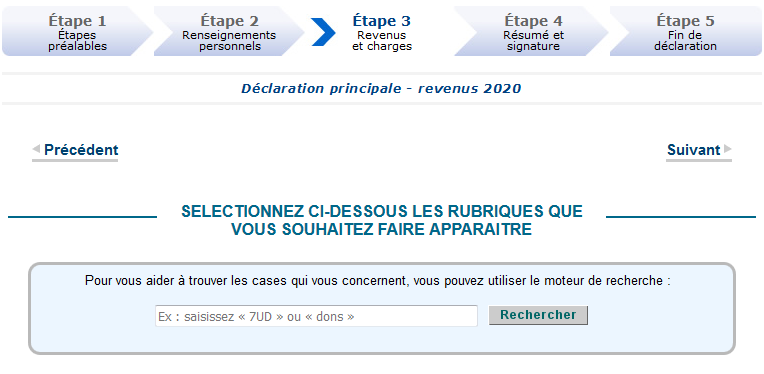
Après vous être connecté sur votre espace particulier sur impots.gouv.fr, puis avoir démarré la déclaration, vous devez sélectionner dans la liste des revenus : « Revenus des locations meublées non professionnelles » ou « Revenus industriels et commerciaux professionnels ».
Attention : la 2042 C PRO n'apparaît pas dans la liste des annexes avec les autres.
Pour déclarer les revenus de la location meublée, il convient donc de sélectionner « Revenus des locations meublées non professionnelles » ou « Revenus industriels et commerciaux professionnels », de choisir le régime applicable et de reporter le ou les montants dans la ou les cases correspondantes.
Les cases sont les mêmes que sur la déclaration 2042 C PRO et que sur l'aide à la déclaration que nous vous fournissons dans le cadre de nos offres, en plus de la liasse fiscale.
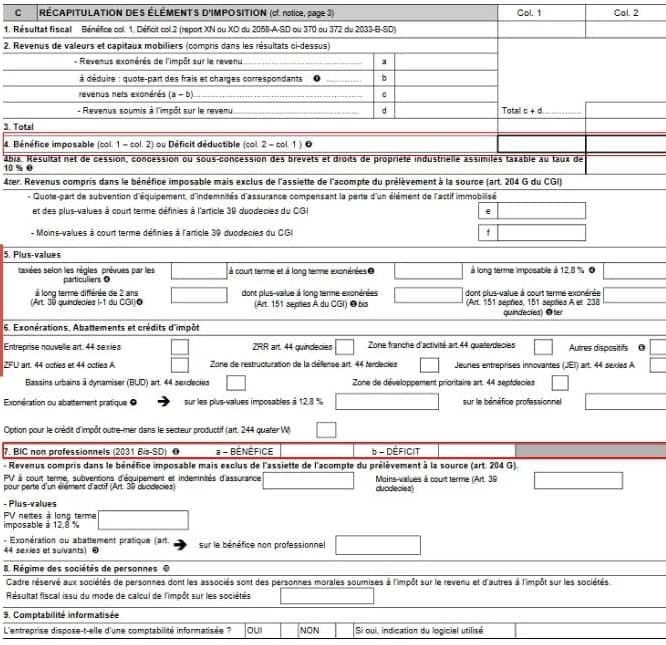
Au régime réel, le montant à reporter sur votre formulaire 2042 C PRO se trouve sur la première page de la liasse fiscale 2031, ligne 7 (ou ligne 4 pour les LMP), et correspond au résultat fiscal.
Comme montré ci-dessus, il y a trois situations :
Le premier encadré (ligne 4) concerne les loueurs détenant le statut LMP, alors que le second encadré (ligne 7) concerne les loueurs détenant le statut LMNP.
Lors de l'établissement de votre déclaration de revenus, vous devez reporter votre résultat dans un formulaire de déclaration de revenus complémentaire : le formulaire 2042 C PRO.
À noter :
Les cases du formulaire à compléter varient selon la nature de votre résultat d'activité, votre régime d'imposition et votre statut de loueur en meublé.
Intéressons-nous dans un premier temps aux « Revenus des locations meublées non professionnelles » :
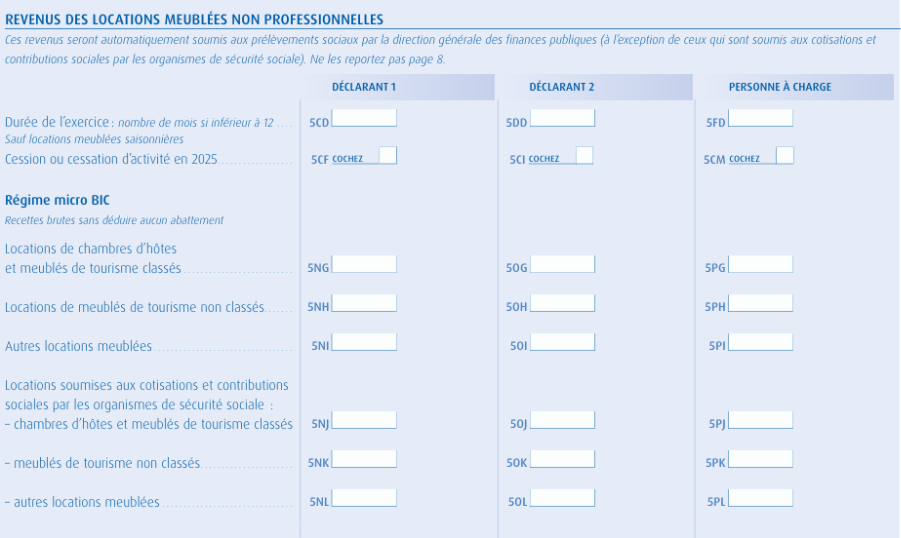
Voici les cases à utiliser :
Bon à savoir :
L'ancienne case 5ND n'apparaît plus sur la 2042 C PRO : les recettes de location meublée de longue durée au micro-BIC se déclarent désormais en case 5NI.
Vous louez un appartement meublé en longue durée et vous êtes au régime réel. Votre liasse 2031 fait apparaître, ligne 7, un bénéfice de 1 200 € : vous reportez 1 200 € en case 5NA si vous êtes déclarant 1, ou en case 5OA si vous êtes déclarant 2.
Si la liasse fait apparaître un déficit de 800 €, vous reportez ce montant en case 5NY (ou 5OY pour le déclarant 2).
Si vous êtes sous le régime réel et que vous avez un résultat déficitaire, vous devez renseigner la case 5NY.
Les déficits des années antérieures non encore déduits sont pré-remplis sur votre déclaration d'impôt sur le revenu par l'administration fiscale (cases 5GA à 5GJ).
En cas d'erreur, il convient de cliquer sur l'icône du crayon pour modifier le montant.
Les loueurs de meublés de tourisme (location de courte durée) dont les recettes dépassent 23 000 € par an sont en principe soumis aux cotisations sociales, y compris lorsque leurs revenus restent qualifiés fiscalement de non professionnels. C'est aussi le cas des loueurs de chambres d'hôtes dont le revenu imposable dépasse un seuil fixé chaque année (6 123 € pour 2025). Les cases à renseigner diffèrent alors selon le régime fiscal et la nature du résultat :
Ces revenus ne sont alors pas soumis aux prélèvements sociaux par l'administration fiscale : c'est l'Urssaf qui calcule les cotisations et contributions sociales dues.
Avec la réforme de l'assiette sociale des travailleurs indépendants, le millésime 2026 de la liasse 2033-D intègre un nouveau cadre dédié au « revenu brut social ». Deux nouvelles cases font leur apparition :
Si vous êtes affilié à la SSI et imposé au régime réel, ce montant se reporte dans le volet social de votre déclaration de revenus :
À noter :
Pensez à cocher la rubrique DSYA (ou DSYB pour le déclarant 2) « Vos revenus sont soumis à cotisations sociales au titre du régime général des travailleurs indépendants » : sans cette case, vos revenus ne sont pas transmis à l'Urssaf. N'appliquez pas vous-même l'abattement de 26 % sur le revenu brut social, il est calculé directement par l'Urssaf.
Lorsque vous n'avez déposé qu'une seule liasse fiscale, le revenu brut social est en principe pré-rempli. Cette nouveauté ne concerne que les loueurs en meublé (LMNP ou LMP) affiliés à la SSI : si vous n'êtes pas affilié à la SSI, cette section ne vous concerne pas. N'hésitez pas à nous contacter si vous avez le moindre doute.
Analysons à présent le cas des revenus LMP « Revenus industriels et commerciaux professionnels, y compris locations meublées professionnelles » :
Voici les cases à utiliser :
En cas d'indivision, deux possibilités :
Pour faire le point sur votre situation avec l'un de nos conseillers :
Vous êtes loueur en meublé LMNP, ou vous vous lancez dans cette activité ?
Avec JD2M, n°1 en France des services comptables pour LMNP :
Prenez un premier rendez-vous gratuit et sans engagement pour en parler !
Pour retrouver rapidement la case qui vous correspond, voici un tableau synthétique selon votre statut, votre régime fiscal et la nature de votre résultat (cases du déclarant 1 ; pour le déclarant 2, la lettre N devient O, par exemple 5OA au lieu de 5NA).
| Statut | Régime fiscal | Nature du résultat | Case |
|---|---|---|---|
| LMNP : location de longue durée | Micro-BIC | Recettes brutes | 5NI |
| Régime réel | Résultat bénéficiaire ou nul | 5NA | |
| Résultat déficitaire | 5NY | ||
| LMNP : meublé de tourisme non classé (courte durée) | Micro-BIC | Recettes brutes | 5NH |
| Régime réel | Résultat bénéficiaire ou nul | 5NA | |
| Résultat déficitaire | 5NY | ||
| LMNP : meublé de tourisme non classé assujetti aux cotisations sociales | Micro-BIC | Recettes brutes | 5NK |
| Régime réel | Résultat bénéficiaire ou nul | 5NM | |
| Résultat déficitaire | 5WE | ||
| LMNP : meublé de tourisme classé ou chambre d'hôtes | Micro-BIC | Recettes brutes | 5NG |
| Régime réel | Résultat bénéficiaire ou nul | 5NA | |
| Résultat déficitaire | 5NY | ||
| LMNP : meublé de tourisme classé ou chambre d'hôtes assujetti aux cotisations sociales | Micro-BIC | Recettes brutes | 5NJ |
| Régime réel | Résultat bénéficiaire ou nul | 5NM | |
| Résultat déficitaire | 5WE | ||
| LMNP : autres locations meublées assujetties aux cotisations sociales | Micro-BIC | Recettes brutes | 5NL |
| Régime réel | Résultat bénéficiaire ou nul | 5NM | |
| Résultat déficitaire | 5WE | ||
| LMP | Micro-BIC | Recettes brutes | 5KP |
| Régime réel | Résultat bénéficiaire ou nul | 5KC | |
| Résultat déficitaire | 5KF |
Affiliés SSI au régime réel : revenu brut social en DSDE (positif) ou DSDG (négatif), en cochant la case DSYA.
Vous voilà désormais armé pour déclarer sans retard vos revenus de location meublée correctement sur votre déclaration de revenus en 2026 ! Pour vous faire accompagner dans votre déclaration au régime réel simplifié :
Gagnez du temps sur votre comptabilité LMNP et déclarez tranquillement vos revenus locatifs !
Découvrez nos solutions comptables en ligne :
Les + :
Les recettes brutes se déclarent, sans déduire d'abattement, en case 5NG pour les chambres d'hôtes et meublés de tourisme classés, 5NH pour les meublés de tourisme non classés et 5NI pour les autres locations meublées, dont la longue durée. L'abattement est ensuite appliqué automatiquement par l'administration. (Source : impots.gouv.fr)
Un bénéfice ou un résultat nul se déclare en case 5NA, un déficit en case 5NY. Si vos revenus sont soumis aux cotisations sociales, utilisez plutôt les cases 5NM (bénéfice) et 5WE (déficit).
Au régime réel, le résultat fiscal figure sur la première page de la liasse 2031 : ligne 7 pour les loueurs en meublé non professionnels, ligne 4 pour les loueurs en meublé professionnels.
Les déficits antérieurs non encore imputés sont en principe pré-remplis par l'administration en cases 5GA à 5GJ. Il reste conseillé de vérifier ces montants et de les corriger en cas d'erreur.
Ils cochent la rubrique DSYA (ou DSYB pour le déclarant 2) pour que leurs revenus soient transmis à l'Urssaf. Au micro-BIC, les recettes se déclarent en 5NJ, 5NK ou 5NL. Au régime réel, le résultat se déclare en 5NM ou 5WE, et le revenu brut social en DSDE s'il est positif ou DSDG s'il est négatif. (Source : impots.gouv.fr)

 01.59.13.49.12

