
 Par Baptiste Bochart, juriste chez JD2M
L'essentiel :
Le régime réel simplifié permet aux loueurs en meublé non professionnels (LMNP) de réduire leur bénéfice imposable grâce au mécanisme de déduction des charges et des amortissements. Il est à distinguer du régime micro-BIC, qui applique un abattement forfaitaire sur les recettes, et du réel normal, qui concerne les recettes locatives les plus élevées. Dans cet article, nous vous expliquons le fonctionnement du régime réel simplifié en LMNP, les conditions pour en bénéficier et son impact réel sur la rentabilité de votre investissement locatif.
Article rédigé par Baptiste Bochart, juriste spécialisé LMNP, mis à jour le 13 octobre 2026.
En LMNP, vous avez le choix entre deux régimes fiscaux pour déclarer vos revenus locatifs : le micro-BIC et le régime réel.
Au régime micro-BIC, l’administration fiscale applique un abattement forfaitaire sur vos recettes afin de calculer votre bénéfice imposable. Cet abattement s’élève à :
Le régime réel, parfois appelé « frais réels » par opposition à l’abattement forfaitaire, fonctionne différemment : il vous permet de déduire les charges réellement supportées pour l’exploitation de votre bien. Vous pouvez ainsi déduire l’entretien et la réparation du logement, les frais d’assurance et de gestion, les frais de comptabilité, les intérêts d’emprunt, la CFE, la taxe foncière, etc. Vous pouvez aussi amortir le matériel, le logement et les travaux de construction ou d’amélioration, à condition d’inscrire le logement à l’actif.
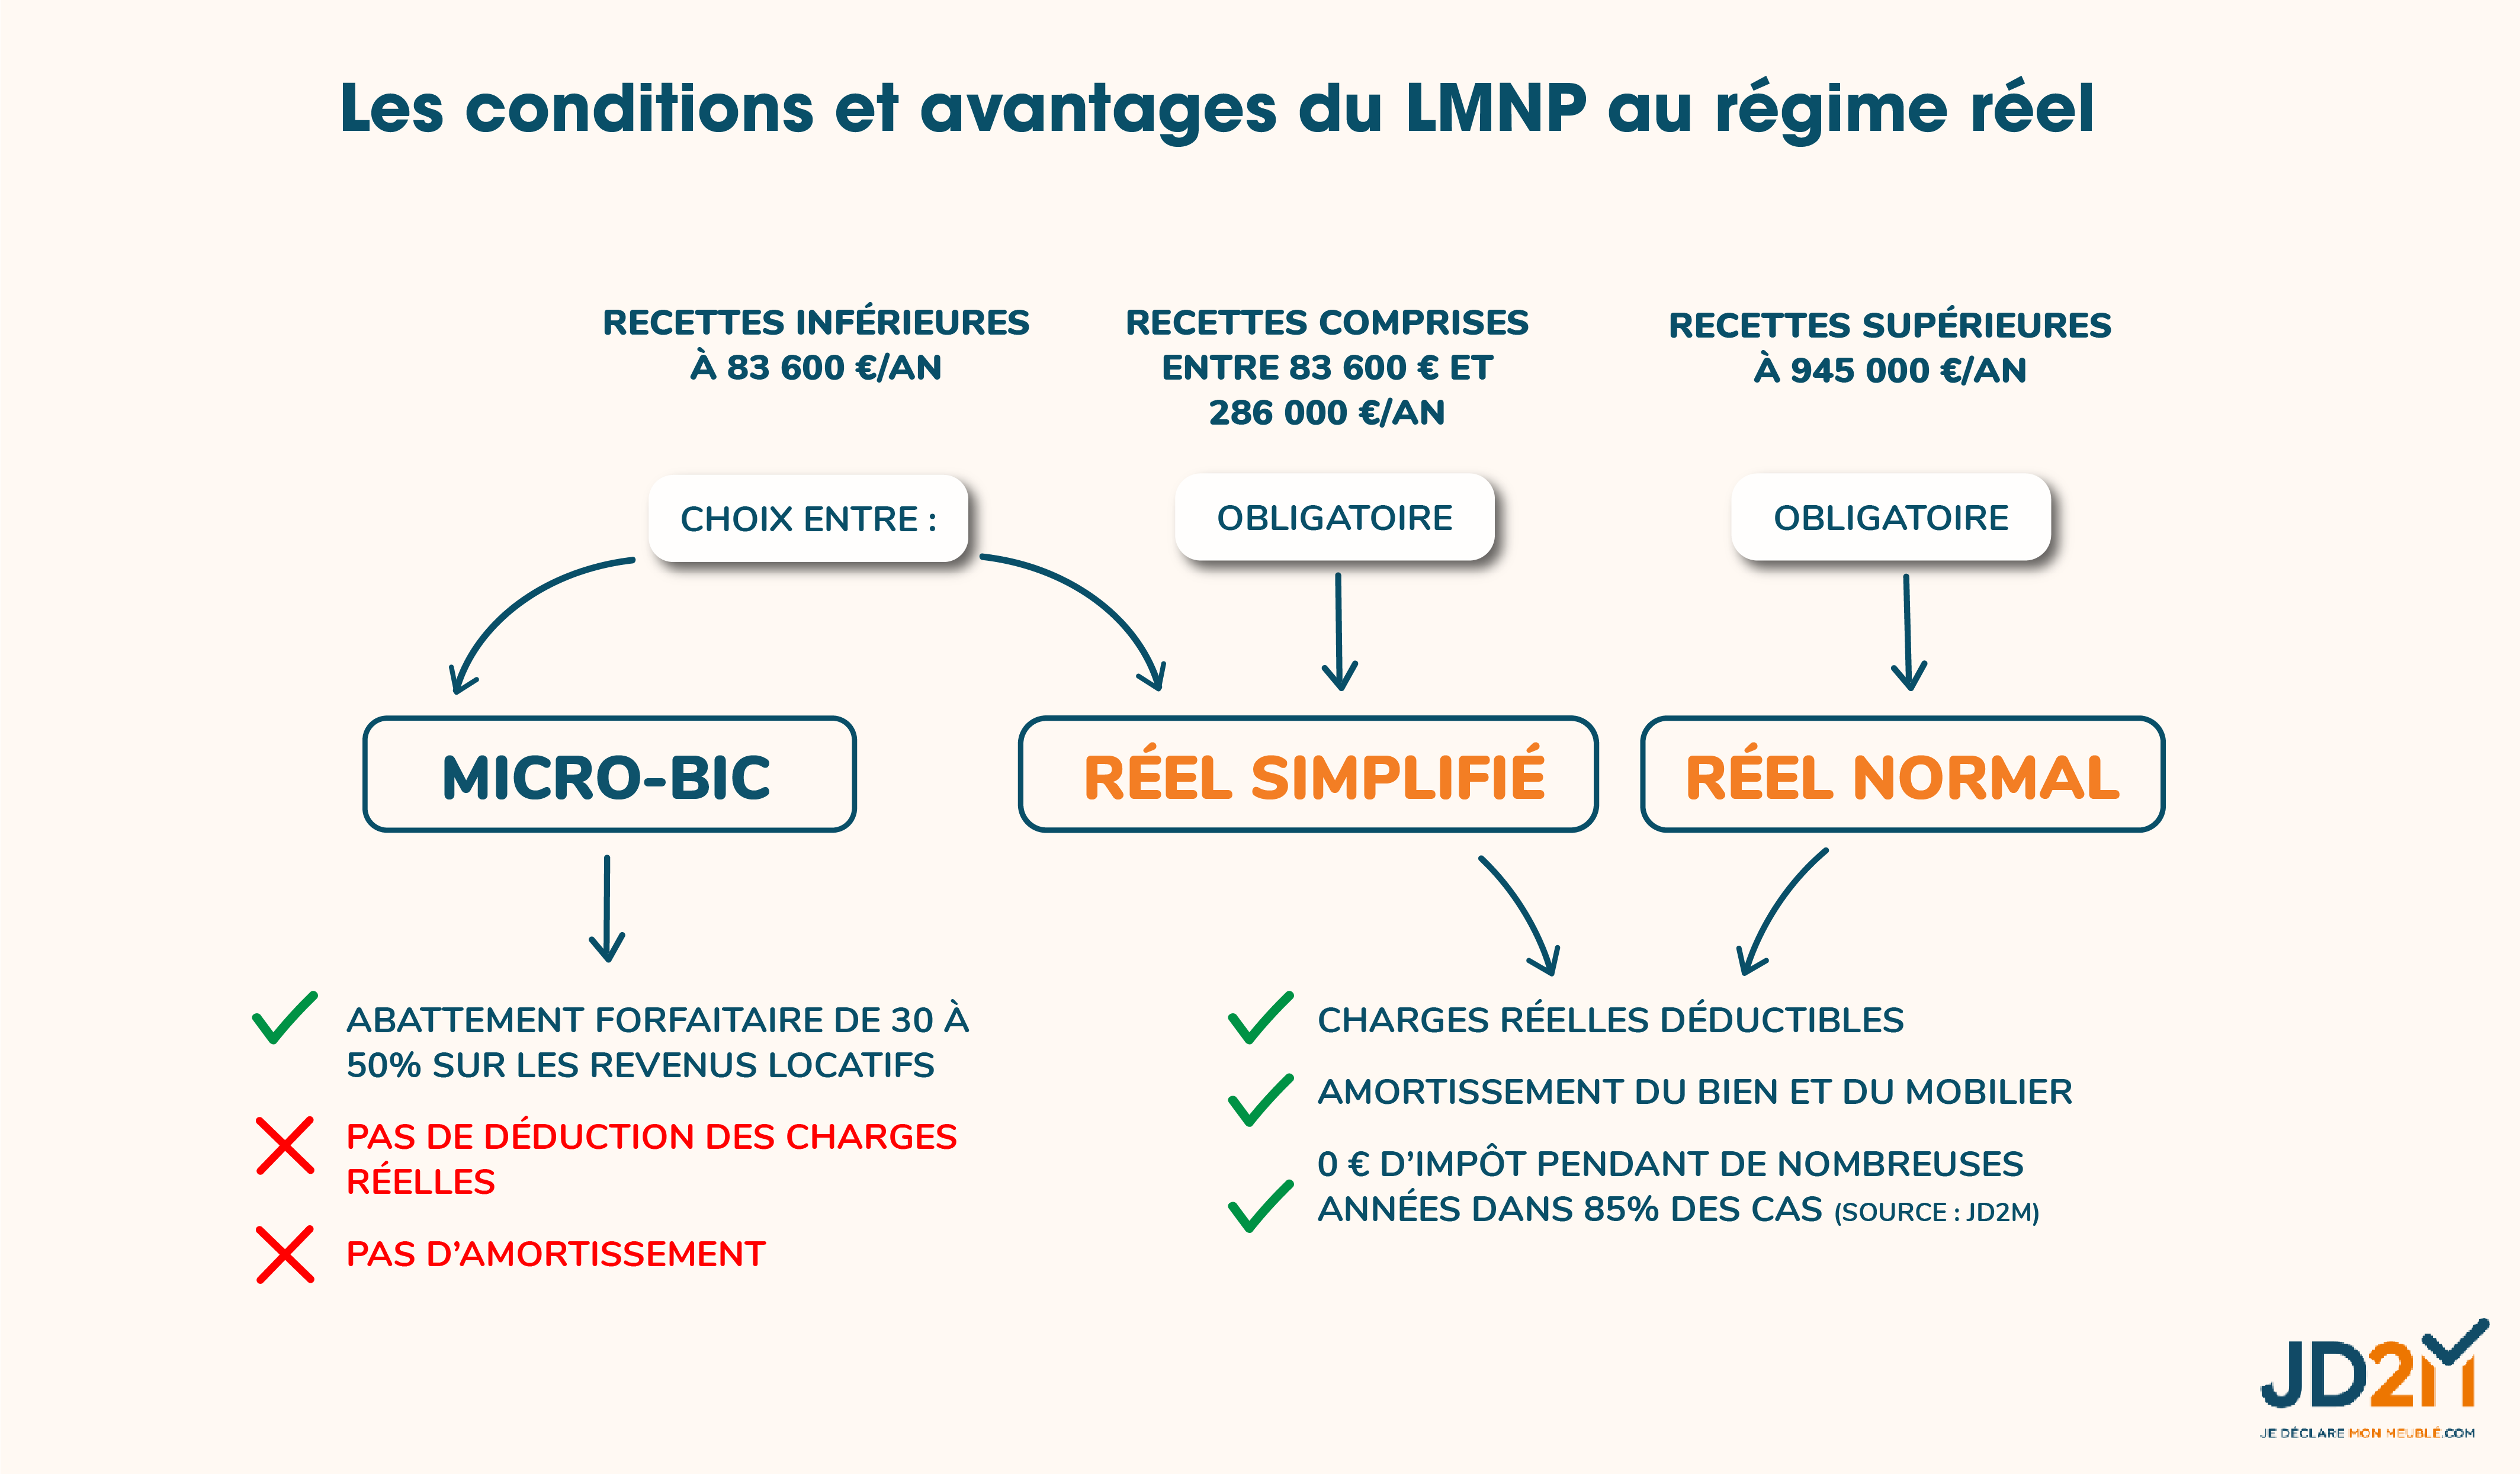
Le régime réel s’applique de plein droit lorsque les recettes locatives dépassent 83 600 € par an (15 000 € pour les meublés de tourisme non classés) deux années consécutives. Le loueur peut aussi le choisir volontairement, même si ses recettes sont inférieures à ce montant.
Bon à savoir :
Le régime réel simplifié n’est pas le seul régime réel. Au-delà de 286 000 € de recettes, c’est le régime réel normal qui s’applique, avec des obligations comptables plus lourdes. En pratique, cette situation reste rare en LMNP : avec des recettes aussi élevées, le loueur relève en général du statut LMP.
Bon à savoir :
Les textes fiscaux ne prévoient pas d’obligation générale de passer au régime réel simplifié. Le micro-BIC reste le régime par défaut tant que les recettes respectent les seuils, et l’immatriculation de l’activité ne modifie pas ces règles. Le réel s’applique de plein droit en cas de dépassement des seuils, ou sur option du loueur (BOFiP). Pour comparer les deux régimes selon votre situation, consultez notre article micro-BIC ou régime réel.
L’imposition des locations meublées non professionnelles (LMNP) est conditionnée au choix du régime fiscal.
Le régime réel simplifié s’applique de plein droit au contribuable dont les recettes annuelles sont comprises entre 83 600 € (15 000 € pour les meublés de tourisme non classés) et 286 000 € hors taxes.
Il peut également s’appliquer, lorsque les recettes sont inférieures à ces montants, sur option du contribuable. Au-delà de 286 000 €, vous devez déclarer vos revenus au régime réel normal (non simplifié). Ces seuils sont applicables pour la période 2026-2028. Pour les revenus 2025, déclarés en 2026, ces limites étaient de 77 700 € et 254 000 € (le seuil de 15 000 € des meublés de tourisme non classés restant inchangé).
Ces deux régimes (réel normal et réel simplifié) impliquent aussi des obligations comptables différentes :
| Critère | Régime réel simplifié | Régime réel normal |
|---|---|---|
| Seuil de recettes annuelles | Supérieures aux plafonds du micro-BIC et jusqu’à 286 000 € (ou sur option) | Au-delà de 286 000 € |
| Obligations comptables | Livre-journal des recettes et dépenses, registre des immobilisations, bilan et compte de résultat simplifiés | Comptabilité en partie double, bilan et compte de résultat détaillés, annexes comptables complètes |
| Liasse fiscale requise | Formulaire 2031 et annexes 2033-A à 2033-E | Formulaire 2031 et annexes 2050 à 2059-G |
| Complexité de gestion | Comptabilité à tenir avec rigueur. Un accompagnement comptable est recommandé dès la première année | Complexité élevée. Recourir à un accompagnement comptable est souvent incontournable. |
Le passage du micro-BIC au régime réel simplifié peut être intéressant notamment si :
Pour changer de régime en cours d’activité, vous devez adresser à l’administration fiscale un courrier de levée d’option, avant la date limite de dépôt de votre déclaration de revenus de l’année précédant celle au titre de laquelle vous souhaitez appliquer le régime réel. Ainsi, si vous êtes au micro-BIC et souhaitez passer au régime réel simplifié pour vos revenus 2026, vous deviez formuler votre option avant la date limite de dépôt de votre déclaration de revenus 2025, au printemps 2026. Vous pourrez ensuite déposer votre liasse fiscale 2031 au titre de vos revenus 2026 en mai 2027. Pour appliquer le réel dès vos revenus 2027, l’option devra être formulée avant la date limite de dépôt de votre déclaration de revenus 2026, au printemps 2027.
Ce courrier peut être adressé dès maintenant, tant que le délai applicable n’est pas expiré. Il est envoyé par vos soins, sur papier libre daté et signé ou via la messagerie sécurisée, au service des impôts des entreprises dont vous dépendez. L’option est valable un an et reconduite tacitement chaque année. Le régime choisi vaut pour l’ensemble de vos locations meublées, dont les recettes sont globalisées : il n’est en principe pas possible d’appliquer le micro-BIC à un bien et le réel à un autre.
Bon à savoir :
Le micro-BIC est le régime par défaut. Toutefois, si vous débutez votre activité, vous pouvez opter pour le réel simplifié dès votre première année, par exemple lors de l’immatriculation de votre activité de loueur en meublé, et au plus tard dans le délai de dépôt de la déclaration souscrite au titre de cette première année (BOFiP).
Micro-BIC ou régime réel simplifié : lequel vous fera payer le moins d’impôts ? Renseignez la valeur de votre bien, vos charges et vos loyers. Notre simulateur gratuit vous guide en quelques minutes.
Simulez gratuitement vos économies d’impôt
Dans le cadre du LMNP au régime réel simplifié, le bénéfice taxable est établi selon les règles générales régissant les bénéfices industriels et commerciaux. Les recettes sont constituées par le montant des loyers hors taxes, encaissés ou non, ainsi que les provisions pour charges prévues dans le contrat de location et les recettes accessoires.
Ainsi, votre bénéfice taxable correspond à la différence entre vos recettes annuelles et les charges et amortissements déductibles.
Pour bien comprendre, prenons l’exemple de Sophie. Celle-ci loue un bien en longue durée et perçoit 12 000 € de loyers par an. Au régime réel, avec 5 000 € de charges et 7 500 € d’amortissements, son résultat imposable est ramené à 0 € : l’amortissement ne pouvant pas créer de déficit, seuls 7 000 € (12 000 € − 5 000 €) sont déduits cette année-là et les 500 € restants sont reportés sur les années suivantes. Son impôt LMNP est donc nul. Au micro-BIC, sa base imposable serait de 6 000 € après abattement de 50 %, puis imposée selon sa tranche marginale d’impôt sur le revenu.
Bon à savoir :
En LMNP, le déficit issu des charges déductibles n’est pas imputable sur votre revenu global. Il est reportable pendant 10 ans sur les bénéfices de même nature (BIC non professionnels). Les amortissements qui ne peuvent pas être déduits faute de bénéfice suffisant sont, quant à eux, reportables sans limitation de durée.
Concrètement, le régime réel simplifié permet de déduire les charges suivantes de votre location meublée (liste non exhaustive) :
Le régime réel simplifié permet aussi de déduire les amortissements suivants :
L’amortissement en location meublée correspond à la perte de valeur du bien pour une année déterminée. Dans la pratique, on va étaler le coût du bien sur sa durée d’utilisation prévue. Chaque année on constate donc une dépréciation de sa valeur.
À noter :
L’inscription à l’actif du bilan du bien immobilier, du matériel et du mobilier figurant dans votre patrimoine privé est totalement libre. Elle est vivement conseillée de façon à bénéficier de la déduction de certaines charges et amortissements y afférents. En pratique, c’est l’inscription du bien immobilier loué sur le tableau des immobilisations et amortissements n° 2033-C qui matérialise son inscription à l’actif de votre bilan.
Pour déclarer vos revenus LMNP au régime réel simplifié, vous devez adresser une déclaration de revenus meublée n° 2031 au centre des impôts des entreprises auquel est rattaché votre bien. Vous devez obligatoirement transmettre votre déclaration soit en ligne sur le site des impôts, soit selon la procédure EDI (par l’intermédiaire de votre expert-comptable ou d’un prestataire spécialisé). Il faut le faire avant le deuxième jour ouvré suivant le 1er mai (avec un délai supplémentaire de 15 jours calendaires en cas de télétransmission selon la procédure EDI). Vous devez ensuite reporter ce résultat dans votre déclaration annuelle de revenus.
La télédéclaration de vos revenus de location meublée au régime réel simplifié doit comprendre les annexes suivantes :
Le bénéfice est ainsi déclaré par vos soins sous le contrôle de l’administration.
Parallèlement à cette déclaration annuelle, un LMNP au régime réel doit, en cas de contrôle, être en mesure de présenter un Fichier des Écritures Comptables (FEC) conforme aux normes de l’administration fiscale. En principe, votre comptable, ou votre logiciel, génère automatiquement ce document.
Au-delà de la liasse fiscale et du FEC, votre comptabilité courante reste allégée par rapport au régime réel normal. Elle demeure toutefois plus exigeante que celle du micro-BIC : vous devez tenir un livre journal des recettes et des dépenses, et le cas échéant, un registre d’immobilisations.
Le régime réel simplifié peut améliorer la rentabilité nette d’un investissement locatif dans de nombreux cas, notamment lorsque le loueur a un emprunt en cours ou que le montant de ses charges et amortissements dépasse l’abattement forfaitaire du micro-BIC. En déduisant les dépenses qu’il a réellement supportées, il peut ainsi réduire son bénéfice imposable et, dans certaines situations, diminuer l’impôt dû sur ses revenus locatifs.
Prenons le cas de Marc, qui perçoit 15 000 € de loyers annuels pour un bien financé par emprunt. Il loue un meublé de tourisme classé. Au micro-BIC, il serait imposé sur 7 500 € après abattement de 50 %. Au réel, avec 4 000 € de charges et 9 000 € d’amortissements, son résultat imposable s’élève à 2 000 € (15 000 € − 4 000 € − 9 000 €). Sa base imposable est ainsi ramenée de 7 500 € à 2 000 €, ce qui réduit son impôt et améliore directement sa rentabilité nette.
Pour une simulation personnalisée du rendement locatif de votre LMNP et une comparaison avec les résultats dans votre département, utilisez notre simulateur de rentabilité gratuit !
Le régime réel simplifié vous permet de réduire votre bénéfice imposable en déduisant vos charges réelles ainsi que l’amortissement du bien, du mobilier et selon les cas de certains travaux. Lorsque les amortissements ne peuvent pas être déduits en totalité faute de bénéfice suffisant, ils sont reportables sans limitation de durée, tant que l’activité de location meublée se poursuit. Les déficits issus des charges déductibles, en revanche, sont reportables pendant 10 ans.
Reprenons l’exemple de Sophie pour illustrer ce mécanisme de report. En 2026, elle perçoit 12 000 € de loyers. Avec 5 000 € de charges et 7 500 € d’amortissements, soit 12 500 € au total, l’amortissement déductible est limité à 7 000 € (12 000 € − 5 000 €). Son résultat imposable est donc nul et elle peut reporter les 500 € d’amortissement excédentaire sur 2027. Elle ne paie aucun impôt sur ses revenus locatifs cette année-là.
Le régime réel simplifié implique toutefois des obligations comptables annuelles plus lourdes qu’au micro-BIC : liasse 2031, annexes 2033-A à 2033-E, fichier FEC. Ces démarches restent complexes pour un loueur débutant. Pour cette raison, il est recommandé de faire appel à un professionnel de la LMNP. Cette dépense est déductible de vos revenus LMNP.
Autre inconvénient à connaître : depuis la loi de finances 2025, les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value imposable à la revente.
La réintégration des amortissements modifie le calcul de votre plus-value. En effet, plus vous avez déduit d’amortissements pendant la durée de détention de votre bien, plus votre plus-value taxable augmente au moment de la revente. Notez toutefois que les amortissements du mobilier ne sont pas réintégrés. Certaines résidences services (résidences étudiantes, résidences pour seniors, établissements pour personnes handicapées) échappent aussi à cette réintégration, sous conditions.
Cette modification concerne le calcul de la plus-value en cas de cession du logement. Elle ne remet pas en cause les abattements pour durée de détention : la plus-value immobilière bénéficie toujours d’un abattement en fonction de la durée de détention du bien. L’exonération d’impôt sur le revenu est acquise après 22 ans de détention et l’exonération de prélèvements sociaux après 30 ans.
Gagnez du temps sur votre comptabilité LMNP et déclarez tranquillement vos revenus locatifs !
Découvrez nos solutions comptables en ligne :
Les + :
Chaque année, vous tenez un livre-journal des recettes et des dépenses ainsi qu’un registre des immobilisations, puis vous déposez une liasse fiscale (formulaire 2031 et annexes 2033-A à 2033-E) en ligne ou via la procédure EDI, et vous reportez le résultat dans votre déclaration de revenus. En cas de contrôle, vous devez pouvoir présenter un fichier des écritures comptables (FEC). Le comptable n’est pas obligatoire, mais il est fortement recommandé de se faire accompagner par un professionnel de la LMNP, notamment la première année. JD2M propose plusieurs offres d’accompagnement en fonction de votre degré d’autonomie et de la complexité de votre activité.
Cela dépend de votre situation. Le réel est souvent plus intéressant lorsque vos charges et amortissements dépassent l’abattement forfaitaire du micro-BIC (50 % de vos recettes pour les locations de longue durée, les chambres d’hôtes et les meublés de tourisme classés, 30 % pour les meublés de tourisme non classés), par exemple en début d’activité avec un emprunt en cours ou des travaux importants. Dans ce cas, il peut permettre de réaliser des économies d’impôt, voire, dans certaines situations, de ne payer aucun impôt sur ses revenus de location meublée. À l’inverse, si vos charges sont faibles, le micro-BIC peut suffire. Vous pouvez comparer les deux avec notre article dédié.
Le régime réel simplifié s’applique aux recettes comprises entre 83 600 € (15 000 € pour les meublés de tourisme non classés) et 286 000 €, avec des obligations comptables simplifiées : livre-journal, registre des immobilisations et dépôt d’une liasse fiscale simplifiée (annexes 2033-A à 2033-E). Au-delà de 286 000 €, le régime réel normal s’applique, avec des états comptables plus détaillés et une liasse fiscale plus complète (2050 à 2059-G). (Source : economie.gouv.fr)
Oui, à condition que le délai applicable ne soit pas expiré : l’option doit être exercée avant la date limite de dépôt de la déclaration de revenus de l’année précédant celle pour laquelle vous souhaitez le réel. Pour vos revenus 2027, elle doit donc intervenir avant la date limite de dépôt de votre déclaration de revenus 2026, au printemps 2027. C’est à vous d’adresser le courrier, sur papier libre daté et signé ou via la messagerie sécurisée, au service des impôts des entreprises dont vous dépendez. (Source : BOFiP)
En principe non. Les recettes de l’ensemble de vos locations meublées sont globalisées, et le régime d’imposition s’apprécie sur cet ensemble. Vous ne pouvez donc pas appliquer le micro-BIC à un logement et le régime réel à un autre. (Source : impots.gouv.fr, FAQ régime des locations meublées)
Oui, sous réserve que vos recettes respectent les plafonds du micro-BIC. L’option pour le réel est valable un an et reconduite tacitement : pour y renoncer, vous devez le notifier à l’administration dans les mêmes délais que pour l’option, soit avant la date limite de dépôt de la déclaration de résultats (liasse 2031) de l’année précédant celle pour laquelle le micro-BIC s’appliquera. La renonciation vaut pour une année entière : il n’est pas possible de sortir de l’option en cours d’année. (Source : BOFiP)

Découvrez nos solutions comptables en ligne :
Les + :

 01.59.13.49.12
