🎁 OFFRE EXCLUSIVE : profitez de notre offre Intégrale au prix de l'Essentielle jusqu'au 04/10/2026 et économisez 330€ pour toute 1ère souscription !
Je profite de l'offre

Vous envisagez de louer un bien en meublé ? Malgré les changements fiscaux récents, la location meublée non professionnelle (LMNP) reste l'un des statuts les plus accessibles pour réduire la fiscalité de vos revenus locatifs. Depuis 2025, le calcul de la plus-value à la revente a certes évolué, mais la déductibilité des amortissements pendant la durée de détention reste un avantage de taille. Ce guide fait le point sur les 7 avantages concrets du LMNP à connaître avant de vous lancer.
L'essentiel :
Pour bénéficier des avantages fiscaux de la location meublée, inutile de créer une société : vous pouvez exercer l'activité de location meublée non professionnelle en nom propre, en complément d'une activité salariée par exemple.
Il vous suffit de donner en location un logement meublé et équipé et d'en retirer des recettes annuelles inférieures ou égales à 23 000 € et/ou inférieures ou égales aux autres revenus d'activité du foyer fiscal. Si vous dépassez ces plafonds, vous deviendrez automatiquement loueur en meublé professionnel.
Côté démarches, vous devez simplement vous immatriculer sur le guichet unique procedures.inpi.fr, dans les 15 jours qui suivent le début de votre activité. Une fois votre numéro SIRET obtenu, vous devrez également renvoyer le formulaire 1447-C-SD (déclaration initiale de CFE) à votre service des impôts des entreprises (SIE).
Immatriculer son activité de loueur en meublé
Le statut LMNP est ouvert à tous les profils : salariés, retraités, fonctionnaires ou encore non-résidents. Un cadre salarié qui loue un studio meublé à Paris à un étudiant peut par exemple choisir le statut LMNP dès sa première mise en location, sans aucune démarche préalable liée à son emploi.
Créer une activité en LMNP ne vous engage pas sur la durée. C'est là toute la différence avec un dispositif comme l'ancien Pinel ou, plus récemment, le dispositif Jeanbrun. Avec le statut LMNP, vous pouvez donc récupérer votre logement pour l'habiter ou le vendre quand vous le souhaitez. La seule contrainte relève du bail de location, et non du statut en lui-même.
Vous n'êtes pas non plus enfermé dans votre régime fiscal. Vous pouvez passer du micro-BIC au réel en adressant une demande aux impôts. L'option est valable un an et est reconductible tacitement pour la même période. Cette flexibilité est intéressante, notamment si votre situation change : acquisition d'un bien plus cher, fin d'un emprunt, évolution des charges.
Enfin, le statut LMNP vous donne accès à plusieurs types de baux meublés (longue durée, étudiant, saisonnier, mobilité). Vous pouvez donc adapter votre stratégie locative à vos objectifs de rentabilité.
Les revenus tirés d'une activité LMNP sont obligatoirement imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Le loueur a accès à 2 régimes fiscaux : le régime micro-BIC ou le régime réel simplifié.
Au micro-BIC, l'administration fiscale applique un abattement forfaitaire sur vos recettes pour le calcul de votre bénéfice imposable. Ce régime est soumis à des conditions de recettes annuelles :
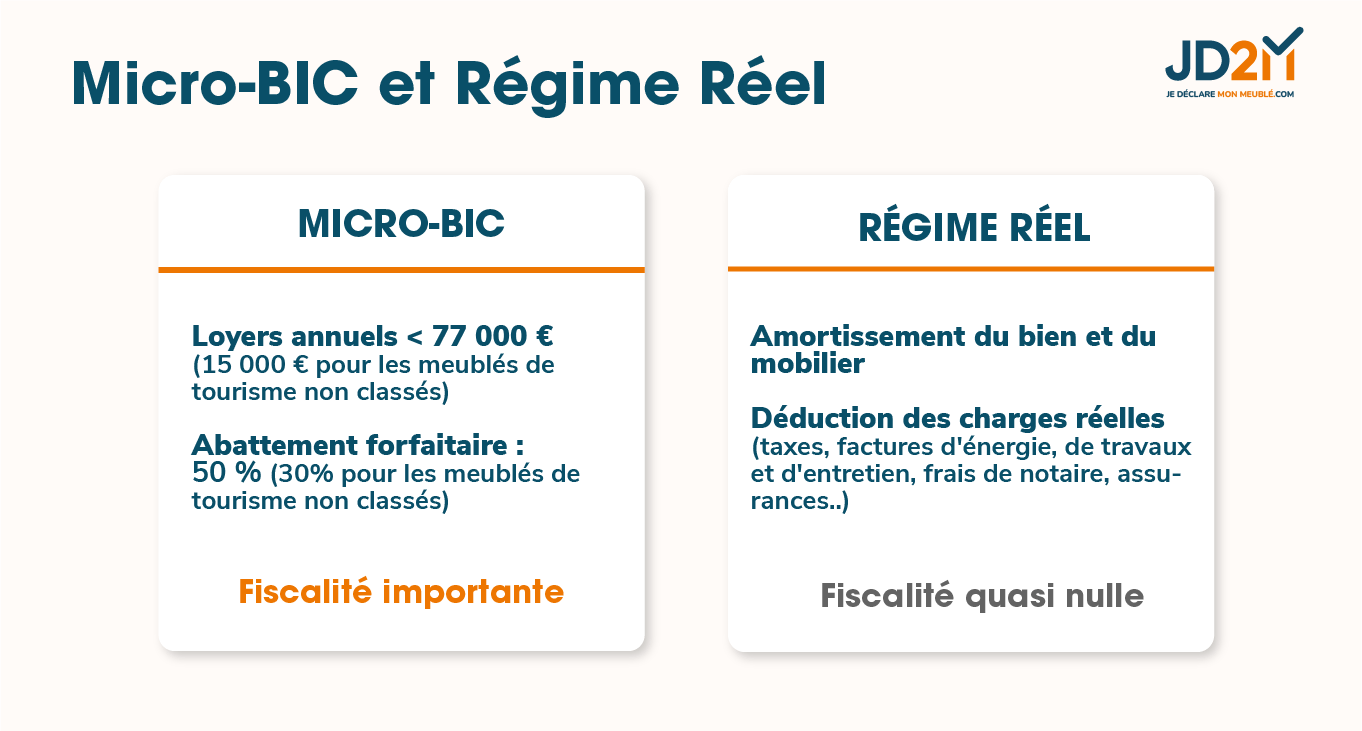
Le régime réel simplifié fonctionne différemment : vous amortissez la valeur du bien, du mobilier et des travaux, et vous déduisez l'ensemble des dépenses liées à votre activité (charges de copropriété, frais d'acquisition, honoraires d'agence, intérêts d'emprunt). Il devient généralement plus intéressant que le micro-BIC lorsque le loueur a un emprunt en cours ou qu'il envisage des travaux importants.
Julie a acheté un bien à 200 000 € pour exercer une activité de location longue durée. Elle perçoit 12 000 € de loyers annuels. Au micro-BIC, sa base imposable tombe à 6 000 € grâce à l'abattement de 50 %. Au réel, avec 9 000 € de charges et amortissements cumulés, son résultat imposable descend à 3 000 €.
En pratique, le réel devient donc plus avantageux dès que les charges dépassent le montant de l'abattement forfaitaire.
Pour faire le bon choix entre régime réel et micro-BIC, utilisez notre simulateur gratuit :
Simuler gratuitement l'économie d'impôt
Vous pouvez profiter des avantages fiscaux du LMNP en louant votre appartement ou maison en meublé de tourisme (location saisonnière). Vous pouvez également investir dans un logement étudiant, ou encore louer votre logement en tant que loueur en meublé expatrié.
Attention : si vous êtes locataire et envisagez de sous-louer votre appartement meublé, les mêmes règles s'appliquent : vous serez donc imposé dans la catégorie des revenus BIC.
Le statut LMNP peut aussi convenir aux retraités qui souhaitent compléter leur pension. Cette activité n'entraînera pas le paiement de cotisations sociales supplémentaires. Seuls les prélèvements sociaux (18,6 %) s'appliquent en cas de bénéfice fiscal.
La déclaration de revenus LMNP est différente selon que vous choisissez le micro-BIC ou le réel simplifié.
Il vous suffit d'envoyer une déclaration 2042 C-PRO à votre centre des impôts en même temps que votre déclaration de revenus personnelle, donc en mai ou juin. Vous devrez simplement y compléter la case relative au montant de vos revenus locatifs. L'abattement forfaitaire est automatiquement calculé par l'administration fiscale.
La liasse fiscale du régime réel simplifié se compose de la déclaration 2031 et de ses annexes 2033. Elle comprend un bilan comptable, un compte de résultat et des tableaux d'immobilisations et d'amortissements. Il faut ensuite télétransmettre la liasse aux impôts, avec une date limite en mai. Puis il faudra reporter votre résultat dans le formulaire 2042 C-PRO et l'envoyer aux impôts, en mai ou juin de chaque année.

Découvrez nos solutions comptables en ligne :
Au régime réel, lorsque vos charges déductibles dépassent vos recettes locatives, vous constatez un déficit. Celui-ci se reporte pendant 10 ans sur les bénéfices tirés de votre activité de location meublée non professionnelle. Les amortissements, eux, sont reportables sans aucune limite de durée.
Reprenons l'exemple de Julie, notre LMNP au réel : la première année, ses amortissements s'élèvent à 8 000 €, mais son résultat avant amortissement n'est que de 3 000 €. Elle ne peut utiliser que 3 000 € d'amortissement, mais cela suffit pour ramener son résultat imposable à 0 €.
Les 5 000 € restants ne sont pas perdus : ils viendront réduire son résultat imposable les années suivantes, sans limite de durée.
Ce fonctionnement est différent de celui de la location vide. Si vous louez un bien nu, seule une partie du déficit foncier, celle qui vient des charges hors intérêts d'emprunt, peut venir réduire vos autres revenus, et seulement jusqu'à 10 700 € par an. Le reste, ainsi que les intérêts d'emprunt, doit attendre : vous pourrez le reporter sur vos futurs revenus fonciers, mais pendant 10 ans seulement. En LMNP, comme le report des amortissements n'a pas de limite, vous pouvez souvent effacer vos bénéfices imposables pendant de nombreuses années, sans aucun plafond.
La plus-value correspond au gain réalisé lors de la revente de votre bien. Pour la calculer, l'administration fiscale compare le prix de cession au prix d'acquisition, après application des règles prévues par le Code général des impôts (frais d'acquisition, certains travaux). Si le prix de cession est supérieur au prix d'acquisition corrigé, vous réalisez une plus-value imposable.
En LMNP, la revente relève du régime des plus-values des particuliers. La plus-value est soumise à l'impôt sur le revenu (19 %) et aux prélèvements sociaux (17,2 %). Toutefois, des abattements pour durée de détention peuvent réduire progressivement la part imposable : l'exonération est totale au bout de 22 ans pour l'impôt sur le revenu et de 30 ans pour les prélèvements sociaux. En d'autres termes, plus vous conservez votre bien longtemps, plus la fiscalité applicable à la plus-value diminue.
Attention toutefois : depuis le 15 février 2025, les amortissements déduits fiscalement pendant la période de location sont réintégrés dans le calcul de la plus-value lors de la revente du bien, dans les conditions prévues par la loi. Cette évolution réduit une partie de l'avantage fiscal procuré par le régime réel, puisque les amortissements peuvent augmenter la plus-value taxable lors de la cession. Le LMNP au réel conserve néanmoins un intérêt, notamment pour les détentions longues, comme nous venons de le voir.
En cas de bénéfice, les revenus des LMNP sont soumis aux prélèvements sociaux sur les revenus du patrimoine, au taux global de 18,6 % (CSG de 10,6 %, CRDS de 0,5 % et prélèvement de solidarité de 7,5 %).
La situation est différente pour les loueurs en meublé professionnels (LMP). Ces derniers relèvent du régime des travailleurs indépendants et acquittent des cotisations sociales calculées sur leur revenu brut social après abattement. Selon le niveau de bénéfice, le taux global de ces cotisations se situe généralement entre 35 % et 45 %. En l'absence de bénéfice, des cotisations minimales restent dues, pour un montant d'environ 1 220 €.
Dernier atout : des loyers souvent plus élevés en meublé (LMNP ou LMP) qu'en vide. D'après les chiffres généralement observés, un logement meublé se loue 15 à 30 % plus cher qu'un bien vide équivalent. Pour un studio parisien loué 700 € par mois en vide, la version meublée peut ainsi atteindre 850 à 900 € par mois.
Cet écart compense largement le coût de l'ameublement, généralement compris entre 3 000 et 8 000 € selon la taille du logement. Combiné aux avantages fiscaux du LMNP, ce surplus de loyer rend le rendement net après impôt structurellement supérieur à celui de la location vide.
Envie d'évaluer la performance de votre investissement locatif ? Utilisez notre simulateur de rentabilité LMNP et comparez votre résultat à la rentabilité moyenne dans votre département.
Le LMNP est un statut avantageux, mais il n'est pas sans contraintes.
La réintégration des amortissements à la revente, tout d'abord. Concrètement, plus vous avez déduit d'amortissements pendant la location, plus la note s'alourdit au moment de vendre : la base de calcul de votre plus-value augmente d'autant. Les investisseurs qui revendent dans les premières années, ou qui ont un bien de valeur élevée, sont les plus impactés. En revanche, si vous comptez garder votre bien longtemps, vous pouvez profiter des abattements pour durée de détention et atténuer les effets de cette réforme.
La gestion d'un LMNP au réel est également plus lourde qu'en location vide. Vous devrez tenir une comptabilité et déposer une liasse fiscale chaque année. Pour cette raison, beaucoup de propriétaires bailleurs font appel à un comptable, pour un coût généralement compris entre 300 et 850 € par an selon les offres. Cette dépense est toutefois déductible.
Pour louer un bien meublé, vous devrez aussi vous conformer à la liste de mobilier obligatoire fixée par décret. Si le bien est insuffisamment meublé, l'administration fiscale peut requalifier votre activité en location vide.
Enfin, la loi Le Meur a durci les règles pour les locations saisonnières : abaissement des taux d'abattement forfaitaire et des plafonds, enregistrement obligatoire, limitation possible du nombre de jours de location pour les résidences principales.

Avec JD2M, n°1 en France des services comptables pour LMNP :
Prenez un premier rendez-vous gratuit et sans engagement pour en parler !
 Article rédigé par Baptiste BOCHART

 01.59.13.49.12